บทความ | อัปเดต 19 พฤศจิกายน 2569
ค่าโฆษณา หัก ณ ที่จ่ายกี่เปอร์เซ็นต์ รวมโฆษณา Facebook และ Google
ค่าโฆษณาที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลจ่ายให้คนหรือบริษัทในไทยหักภาษี ณ ที่จ่าย 2% เช่น ค่าลงโฆษณาวิทยุ หนังสือพิมพ์ ป้ายโฆษณา หรือเว็บไซต์ในไทย ส่วนค่าโฆษณาออนไลน์ที่จ่ายให้บริษัทต่างประเทศซึ่งให้บริการจากต่างประเทศ เช่น โฆษณาบน search engine ข้อหารือของกรมสรรพากรวินิจฉัยว่าผู้จ่ายไม่มีหน้าที่หัก ณ ที่จ่าย
ใครต้องหัก และหักเท่าไร
คำสั่งกรมสรรพากร ท.ป.4/2528 ข้อ 10 กำหนดไว้ดังนี้
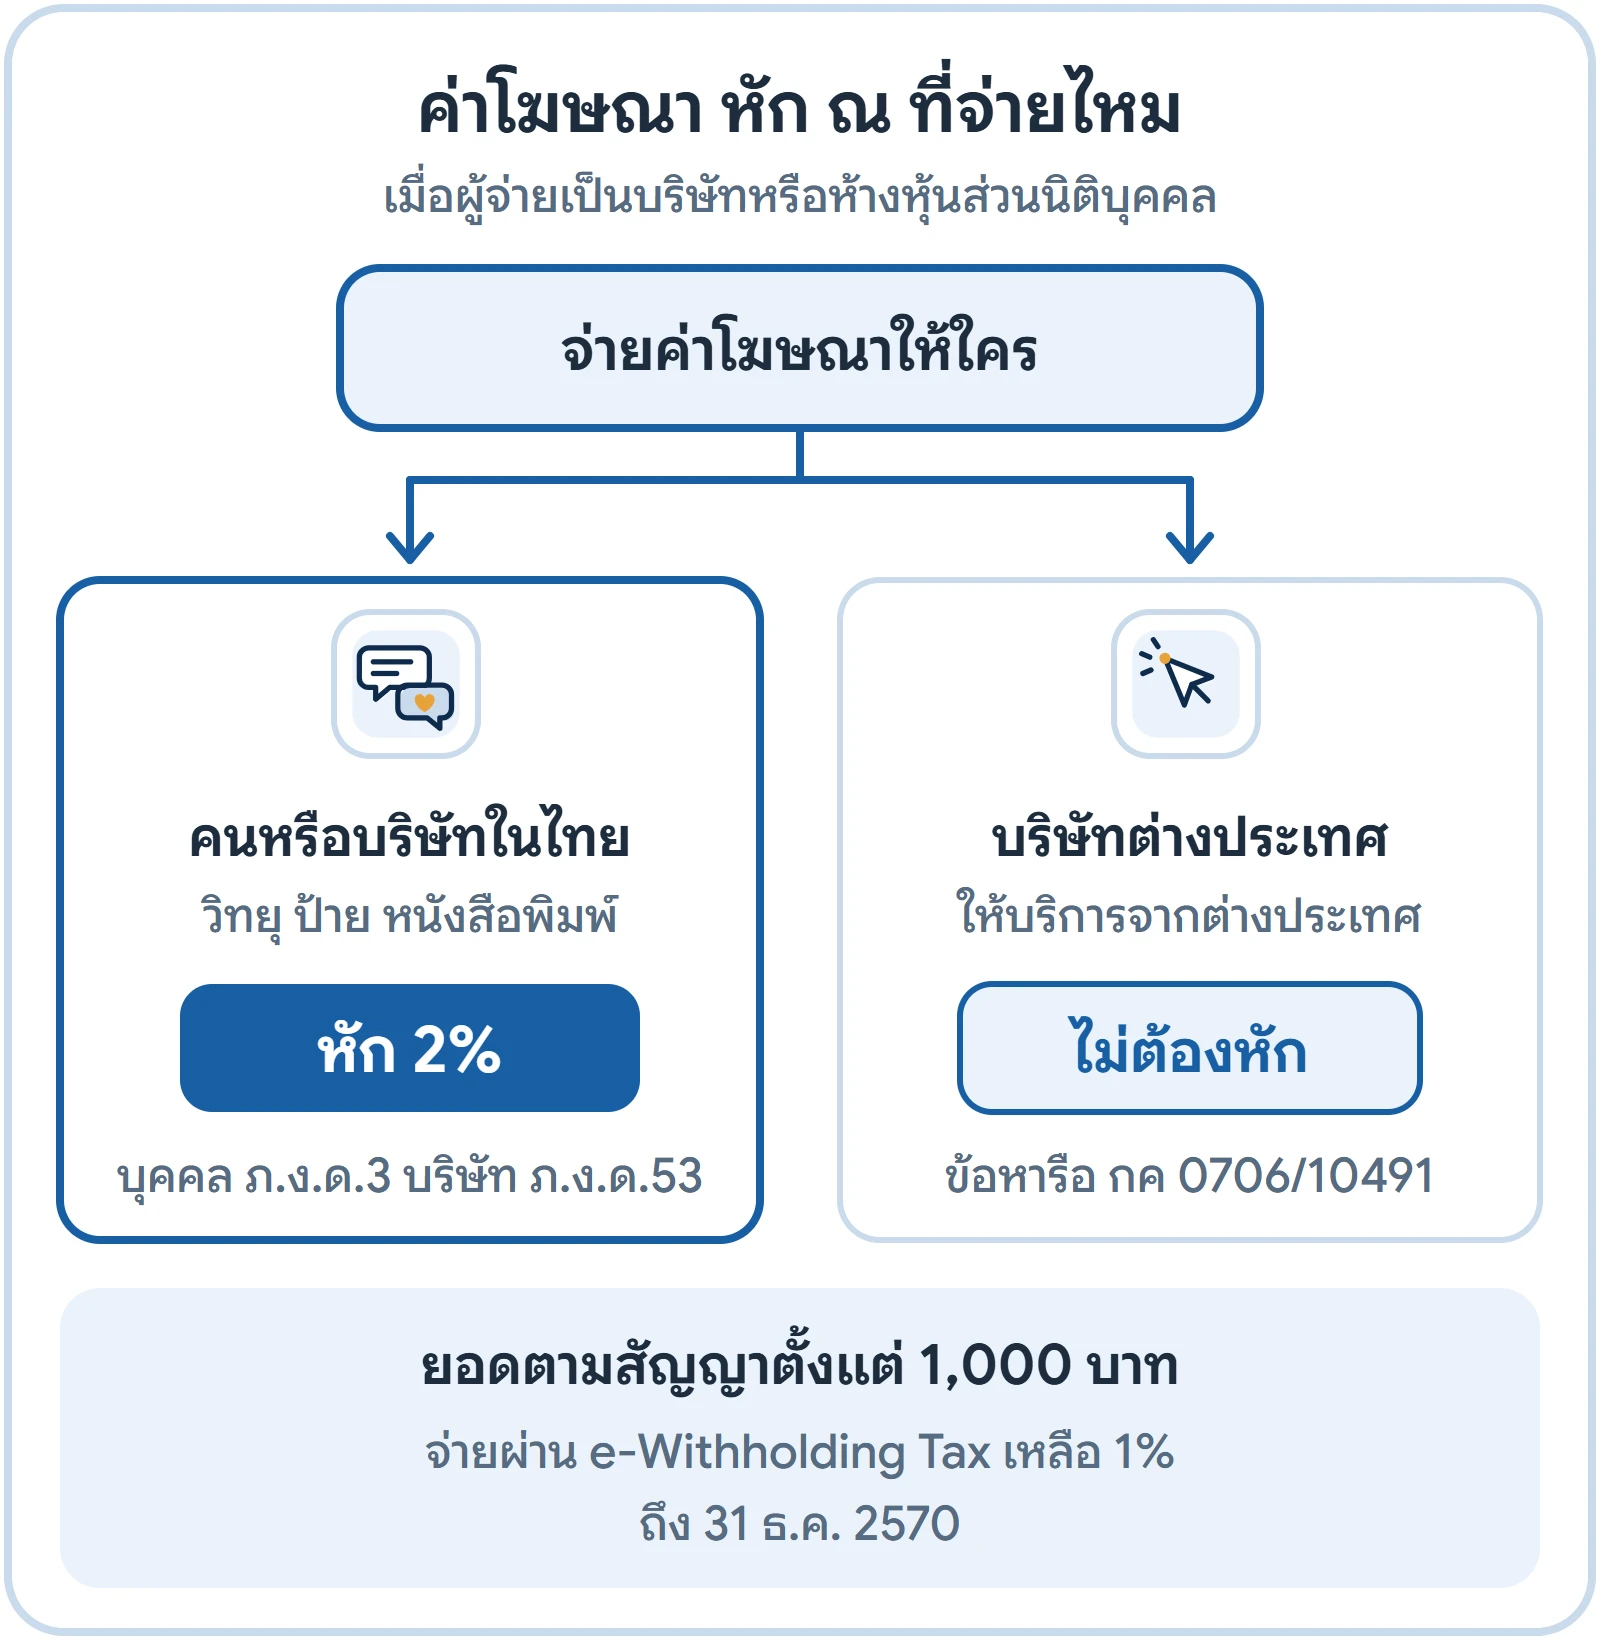
- หักเมื่อยอดตามสัญญาตั้งแต่ 1,000 บาทขึ้นไป แม้แบ่งจ่ายแต่ละงวดไม่ถึง 1,000 บาท ตามข้อ 12/7
- ถ้าจ่ายผ่านระบบ e-Withholding Tax ของธนาคาร อัตราลดเหลือ 1% ตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 ตามข่าวกรมสรรพากร ปชส. 14/2569
บริษัทหรือห้างหุ้นส่วนนิติบุคคล จ่ายค่าโฆษณาให้บุคคลธรรมดา
อัตรา: 2%
ยื่นแบบ: ภ.ง.ด.3
บริษัทหรือห้างหุ้นส่วนนิติบุคคล จ่ายค่าโฆษณาให้บริษัทในไทย
อัตรา: 2%
ยื่นแบบ: ภ.ง.ด.53
ร้านที่เป็นบุคคลธรรมดา จ่ายค่าโฆษณา
อัตรา: ข้อนี้ไม่ได้กำหนดให้หัก
ยื่นแบบ: -
| กรณี | อัตรา | ยื่นแบบ |
|---|---|---|
| บริษัทหรือห้างหุ้นส่วนนิติบุคคล จ่ายค่าโฆษณาให้บุคคลธรรมดา | 2% | ภ.ง.ด.3 |
| บริษัทหรือห้างหุ้นส่วนนิติบุคคล จ่ายค่าโฆษณาให้บริษัทในไทย | 2% | ภ.ง.ด.53 |
| ร้านที่เป็นบุคคลธรรมดา จ่ายค่าโฆษณา | ข้อนี้ไม่ได้กำหนดให้หัก | - |
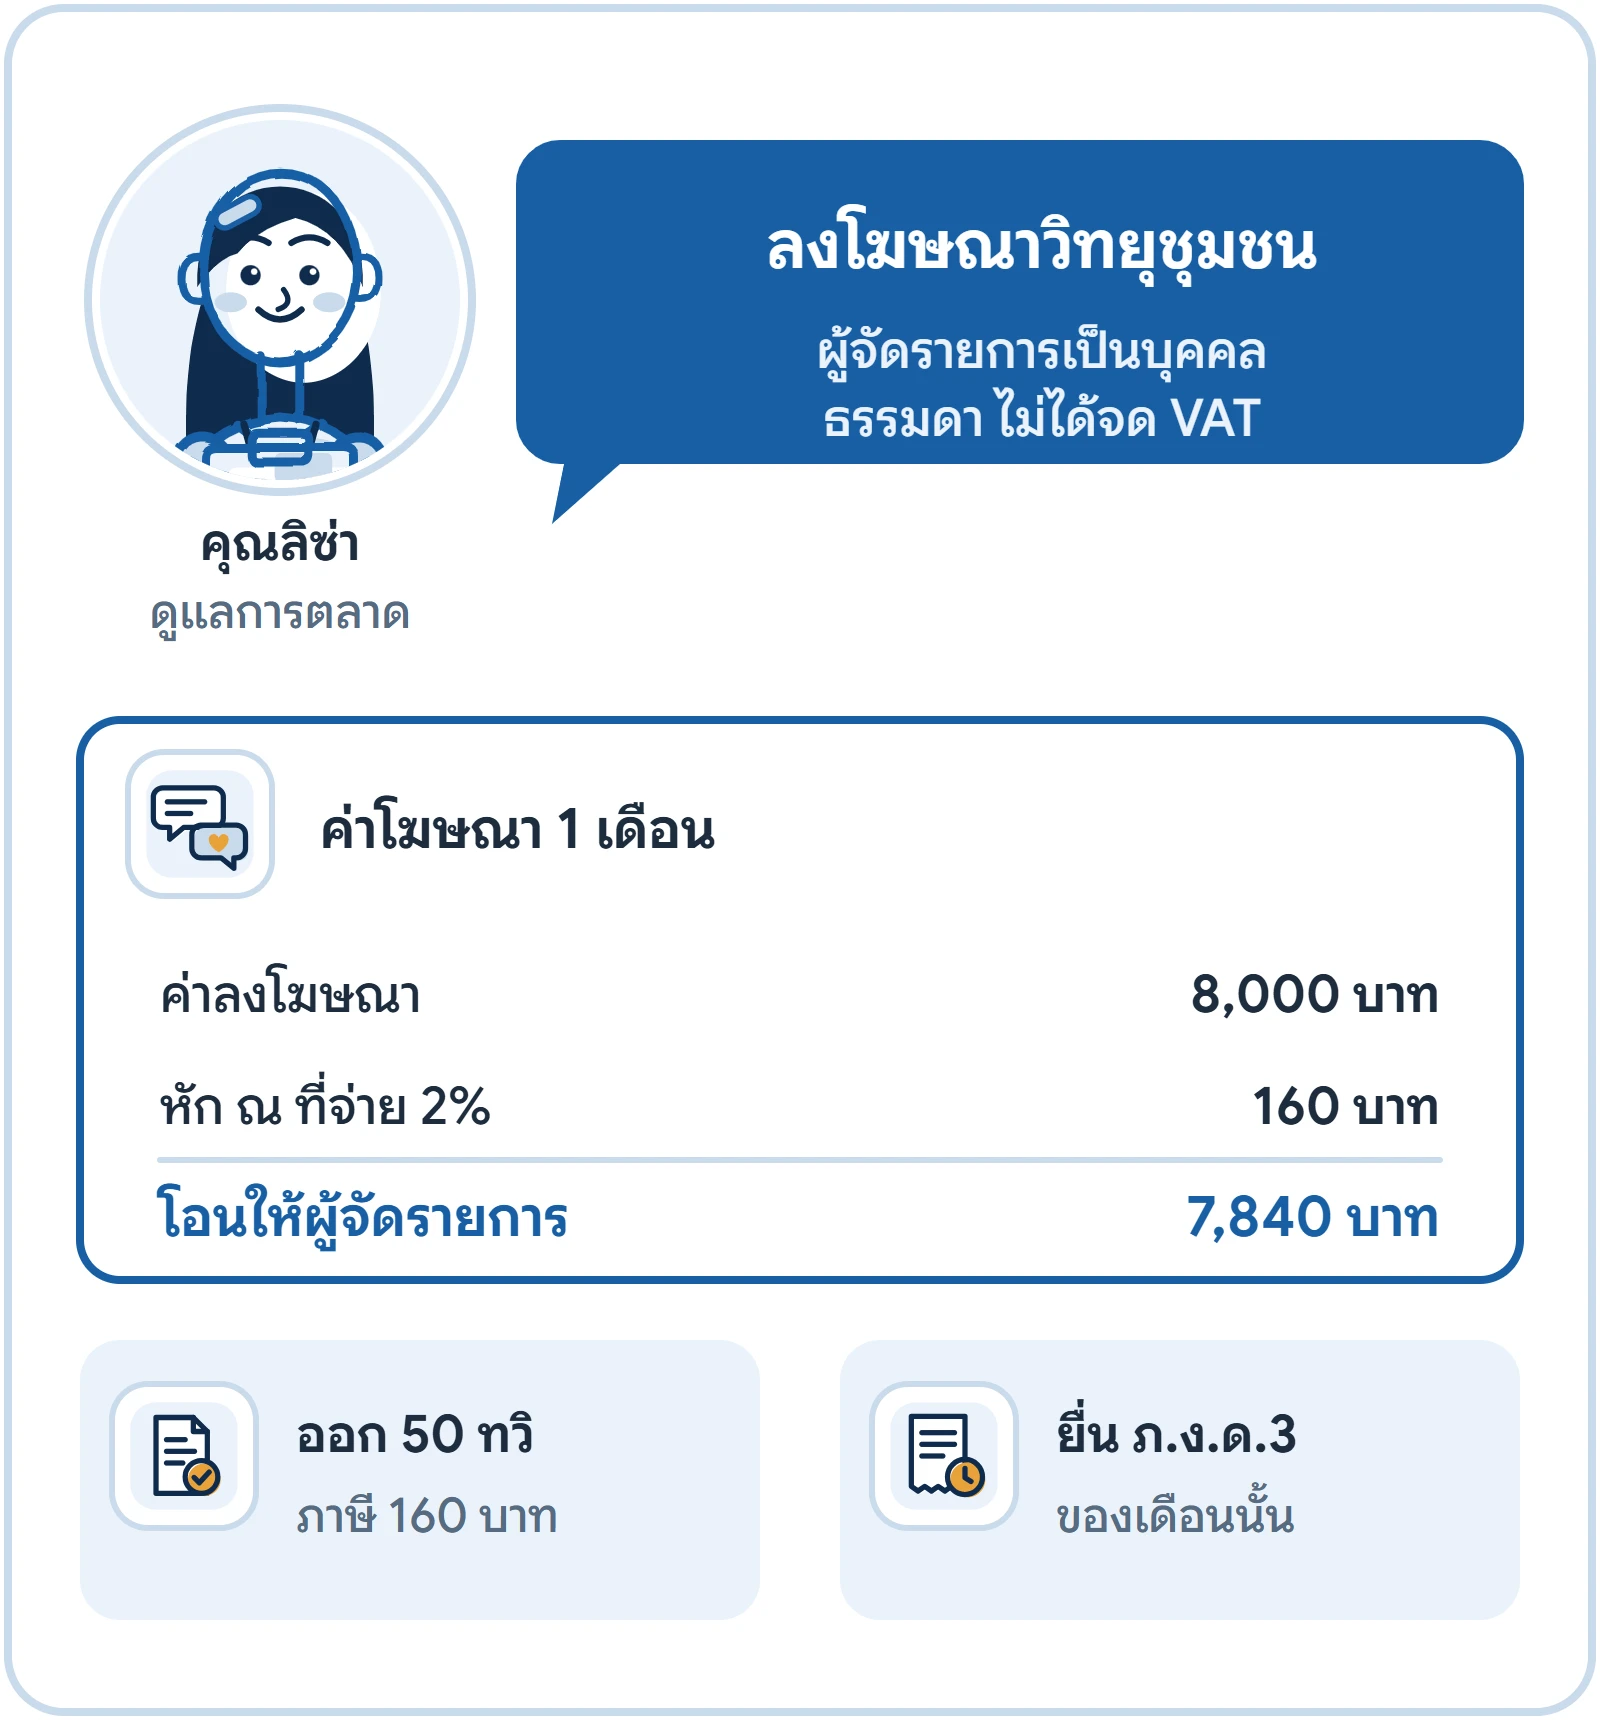
ตัวอย่าง ลงโฆษณาวิทยุชุมชน 1 เดือน
บริษัทค้าส่งลงโฆษณาสินค้าในรายการวิทยุชุมชน 1 เดือน 8,000 บาท ผู้จัดรายการเป็นบุคคลธรรมดาและไม่ได้จด VAT บริษัทหัก 2% เป็นเงิน 160 บาท โอนให้ 7,840 บาท ออก 50 ทวิ 160 บาท แล้วยื่น ภ.ง.ด.3 ของเดือนนั้น ถ้าลงโฆษณากับบริษัทสื่อในไทย คิดเหมือนกันแต่ยื่น ภ.ง.ด.53
โฆษณา Facebook และ Google ต้องหักไหม
ข้อหารือกรมสรรพากร กค 0706/10491 ปี 2550 เป็นกรณีบริษัทจ่ายค่าโฆษณาบน search engine ให้บริษัทในประเทศไอร์แลนด์ กรมสรรพากรวินิจฉัยว่าเป็นการให้บริการในต่างประเทศ ผู้จ่ายไม่มีหน้าที่หักภาษี ณ ที่จ่ายตามมาตรา 70 ไม่ว่าประเทศนั้นจะมีอนุสัญญาภาษีซ้อนกับไทยหรือไม่
เรื่องภาษีมูลค่าเพิ่มของโฆษณาต่างประเทศ กติกาเปลี่ยนไปหลังข้อหารือนี้ ให้ดูใบเสร็จของแพลตฟอร์มว่ามี VAT หรือไม่ แล้วให้ผู้ทำบัญชีบอกว่าร้านต้องทำอะไรต่อ
ค่าโฆษณาต่างจากค่าบริการอย่างไร
ค่าโฆษณาหัก 2% ส่วนค่าบริการทั่วไปหัก 3% ถ้าใบแจ้งหนี้รวมค่าลงโฆษณากับงานอื่นไว้ในบรรทัดเดียว ผู้จ่ายอาจหักผิดอัตรา ขอให้ผู้รับเงินแยกบรรทัดค่าลงโฆษณาออกมา แล้วหักตามรายการในใบแจ้งหนี้
ดูค่าโฆษณาคู่กับกำไรใน GORINY
ที่เมนูค่าโฆษณา เชื่อมบัญชีโฆษณา Meta และ Google Ads ให้ดึงค่าโฆษณาเองทุกคืน หรือนำเข้าไฟล์ของแพลตฟอร์มอื่น แล้วดูว่าแต่ละแคมเปญได้กำไรขั้นต้นเท่าไร ค่าโฆษณาต่อออเดอร์เท่าไร ทุกวันที่ 2 ของเดือนระบบเตรียมร่างค่าโฆษณาของเดือนก่อนแยกตามแพลตฟอร์ม ให้เทียบกับใบเสร็จแล้วกดลงบัญชีเป็นรายจ่ายค่าการตลาด ส่วนค่าโฆษณาที่ต้องหัก ณ ที่จ่าย คิดยอดได้ที่เครื่องคำนวณภาษีหัก ณ ที่จ่ายฟรีบนเว็บ
คำถามที่พบบ่อย
- ค่าโฆษณาหัก ณ ที่จ่ายกี่เปอร์เซ็นต์
- 2% เมื่อผู้จ่ายเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล และผู้รับเป็นคนหรือบริษัทในไทย
- จ่ายค่าโฆษณา Facebook ต้องออก 50 ทวิ ไหม
- ถ้าจ่ายให้บริษัทต่างประเทศที่ให้บริการจากต่างประเทศ ข้อหารือ กค 0706/10491 วินิจฉัยว่าผู้จ่ายไม่มีหน้าที่หัก ณ ที่จ่าย จึงไม่มีภาษีที่ต้องออก 50 ทวิ ให้ดูชื่อบริษัทในใบเสร็จว่าเป็นบริษัทต่างประเทศหรือในไทย
- ร้านที่เป็นบุคคลธรรมดาจ่ายค่าโฆษณา ต้องหักไหม
- ข้อ 10 ของคำสั่ง ท.ป.4/2528 กำหนดให้ผู้จ่ายที่เป็นบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเป็นผู้หัก ร้านที่เป็นบุคคลธรรมดาจึงไม่อยู่ในข้อนี้
แหล่งอ้างอิง
ตรวจกับประกาศของหน่วยงานรัฐ ณ วันที่ 19 พฤศจิกายน 2569
ฟีเจอร์ที่เกี่ยวข้อง
รับบทความใหม่และถามเรื่องภาษีร้านค้าทาง LINE
เพิ่มเพื่อน LINE OA ของ GORINY เราส่งเฉพาะเรื่องที่ร้านใช้ได้จริง
อยากได้บทความแบบนี้ทางอีเมล
เดือนละ 1 ถึง 2 ฉบับ ยกเลิกได้ทุกเมื่อ
ลองกับข้อมูลร้านของคุณ
สมัครเองได้ทันที ทดลองฟรี 14 วัน ครบแล้วเลือกเองว่าจะใช้ต่อหรือไม่ หรือลองเล่นร้านตัวอย่างก่อนก็ได้