บทความ | อัปเดต 19 พฤศจิกายน 2569
ค่าขนส่ง หัก ณ ที่จ่ายกี่เปอร์เซ็นต์ ใครต้องหัก ยื่นแบบไหน
ค่าขนส่งหักภาษี ณ ที่จ่าย 1% ทั้งที่จ่ายให้คนขับรถที่เป็นบุคคลธรรมดาและจ่ายให้บริษัทขนส่งที่ประกอบกิจการในไทย ผู้ที่ต้องหักคือผู้จ่ายที่เป็นบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น ส่วนค่าโดยสารรถหรือเรือสาธารณะไม่ต้องหัก
ใครต้องหัก ใครไม่ต้องหัก
คำสั่งกรมสรรพากร ท.ป.4/2528 ข้อ 12/4 กำหนดผู้จ่ายและผู้รับไว้ดังนี้
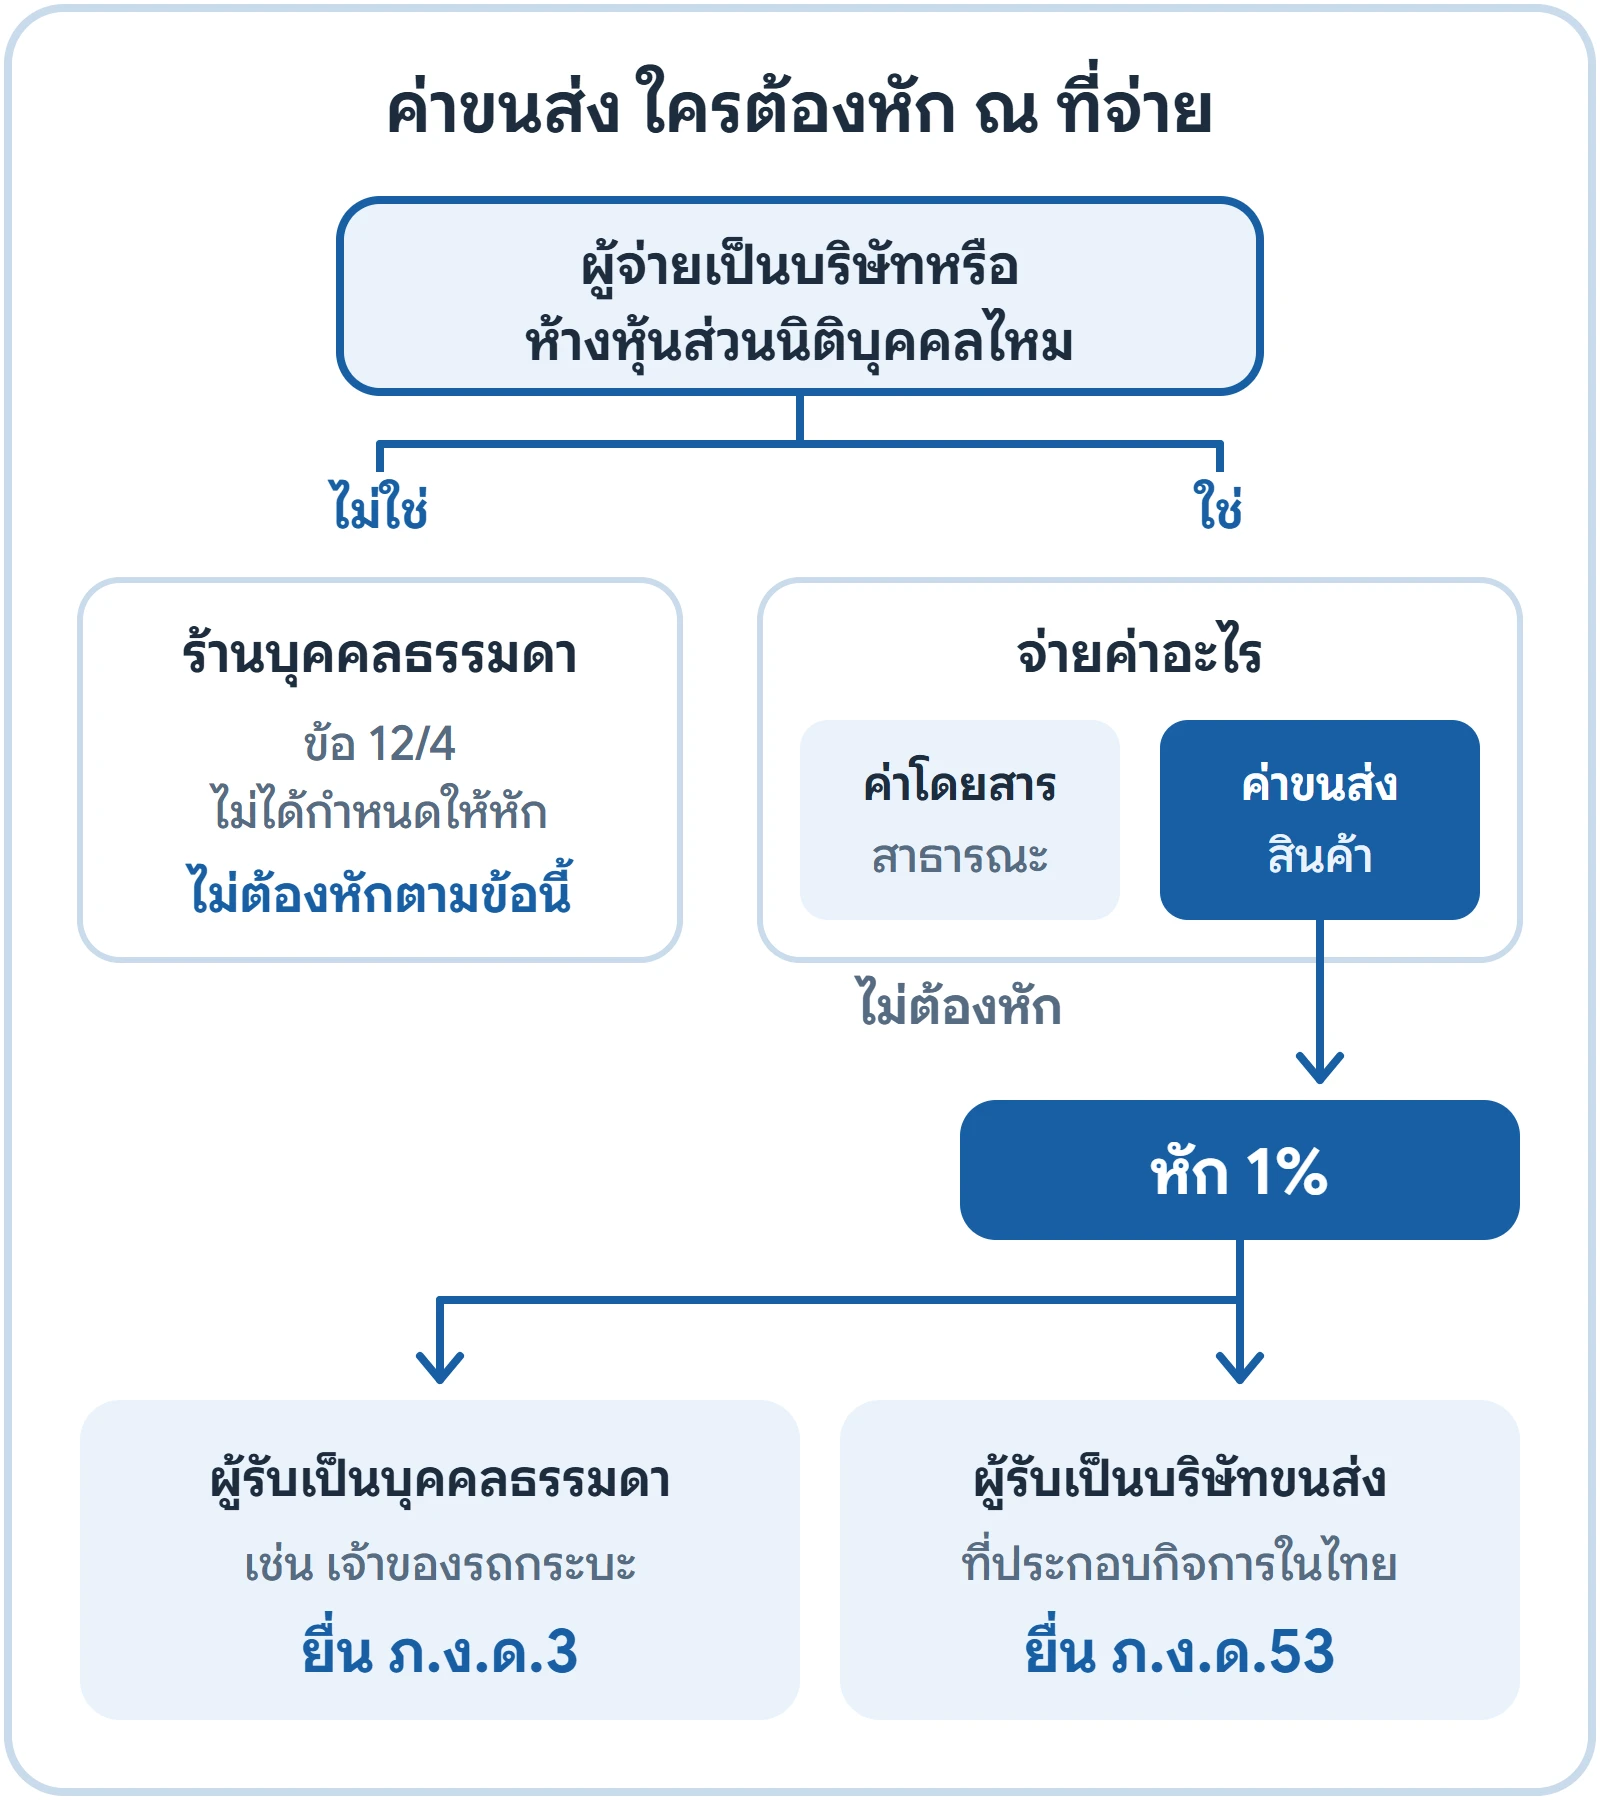
บริษัทหรือห้างหุ้นส่วนนิติบุคคล จ่ายค่าขนส่งให้คนขับที่เป็นบุคคลธรรมดา
ต้องหักไหม: หัก 1%
ยื่นแบบ: ภ.ง.ด.3
บริษัทหรือห้างหุ้นส่วนนิติบุคคล จ่ายค่าขนส่งให้บริษัทขนส่งในไทย
ต้องหักไหม: หัก 1%
ยื่นแบบ: ภ.ง.ด.53
ร้านที่เป็นบุคคลธรรมดา จ่ายค่าขนส่ง
ต้องหักไหม: ข้อนี้ไม่ได้กำหนดให้หัก
ยื่นแบบ: -
ค่าโดยสารขนส่งสาธารณะ เช่น รถประจำทาง
ต้องหักไหม: ไม่ต้องหัก
ยื่นแบบ: -
| กรณี | ต้องหักไหม | ยื่นแบบ |
|---|---|---|
| บริษัทหรือห้างหุ้นส่วนนิติบุคคล จ่ายค่าขนส่งให้คนขับที่เป็นบุคคลธรรมดา | หัก 1% | ภ.ง.ด.3 |
| บริษัทหรือห้างหุ้นส่วนนิติบุคคล จ่ายค่าขนส่งให้บริษัทขนส่งในไทย | หัก 1% | ภ.ง.ด.53 |
| ร้านที่เป็นบุคคลธรรมดา จ่ายค่าขนส่ง | ข้อนี้ไม่ได้กำหนดให้หัก | - |
| ค่าโดยสารขนส่งสาธารณะ เช่น รถประจำทาง | ไม่ต้องหัก | - |
ตัวอย่าง บริษัทค้าส่งจ้างรถกระบะส่งของ
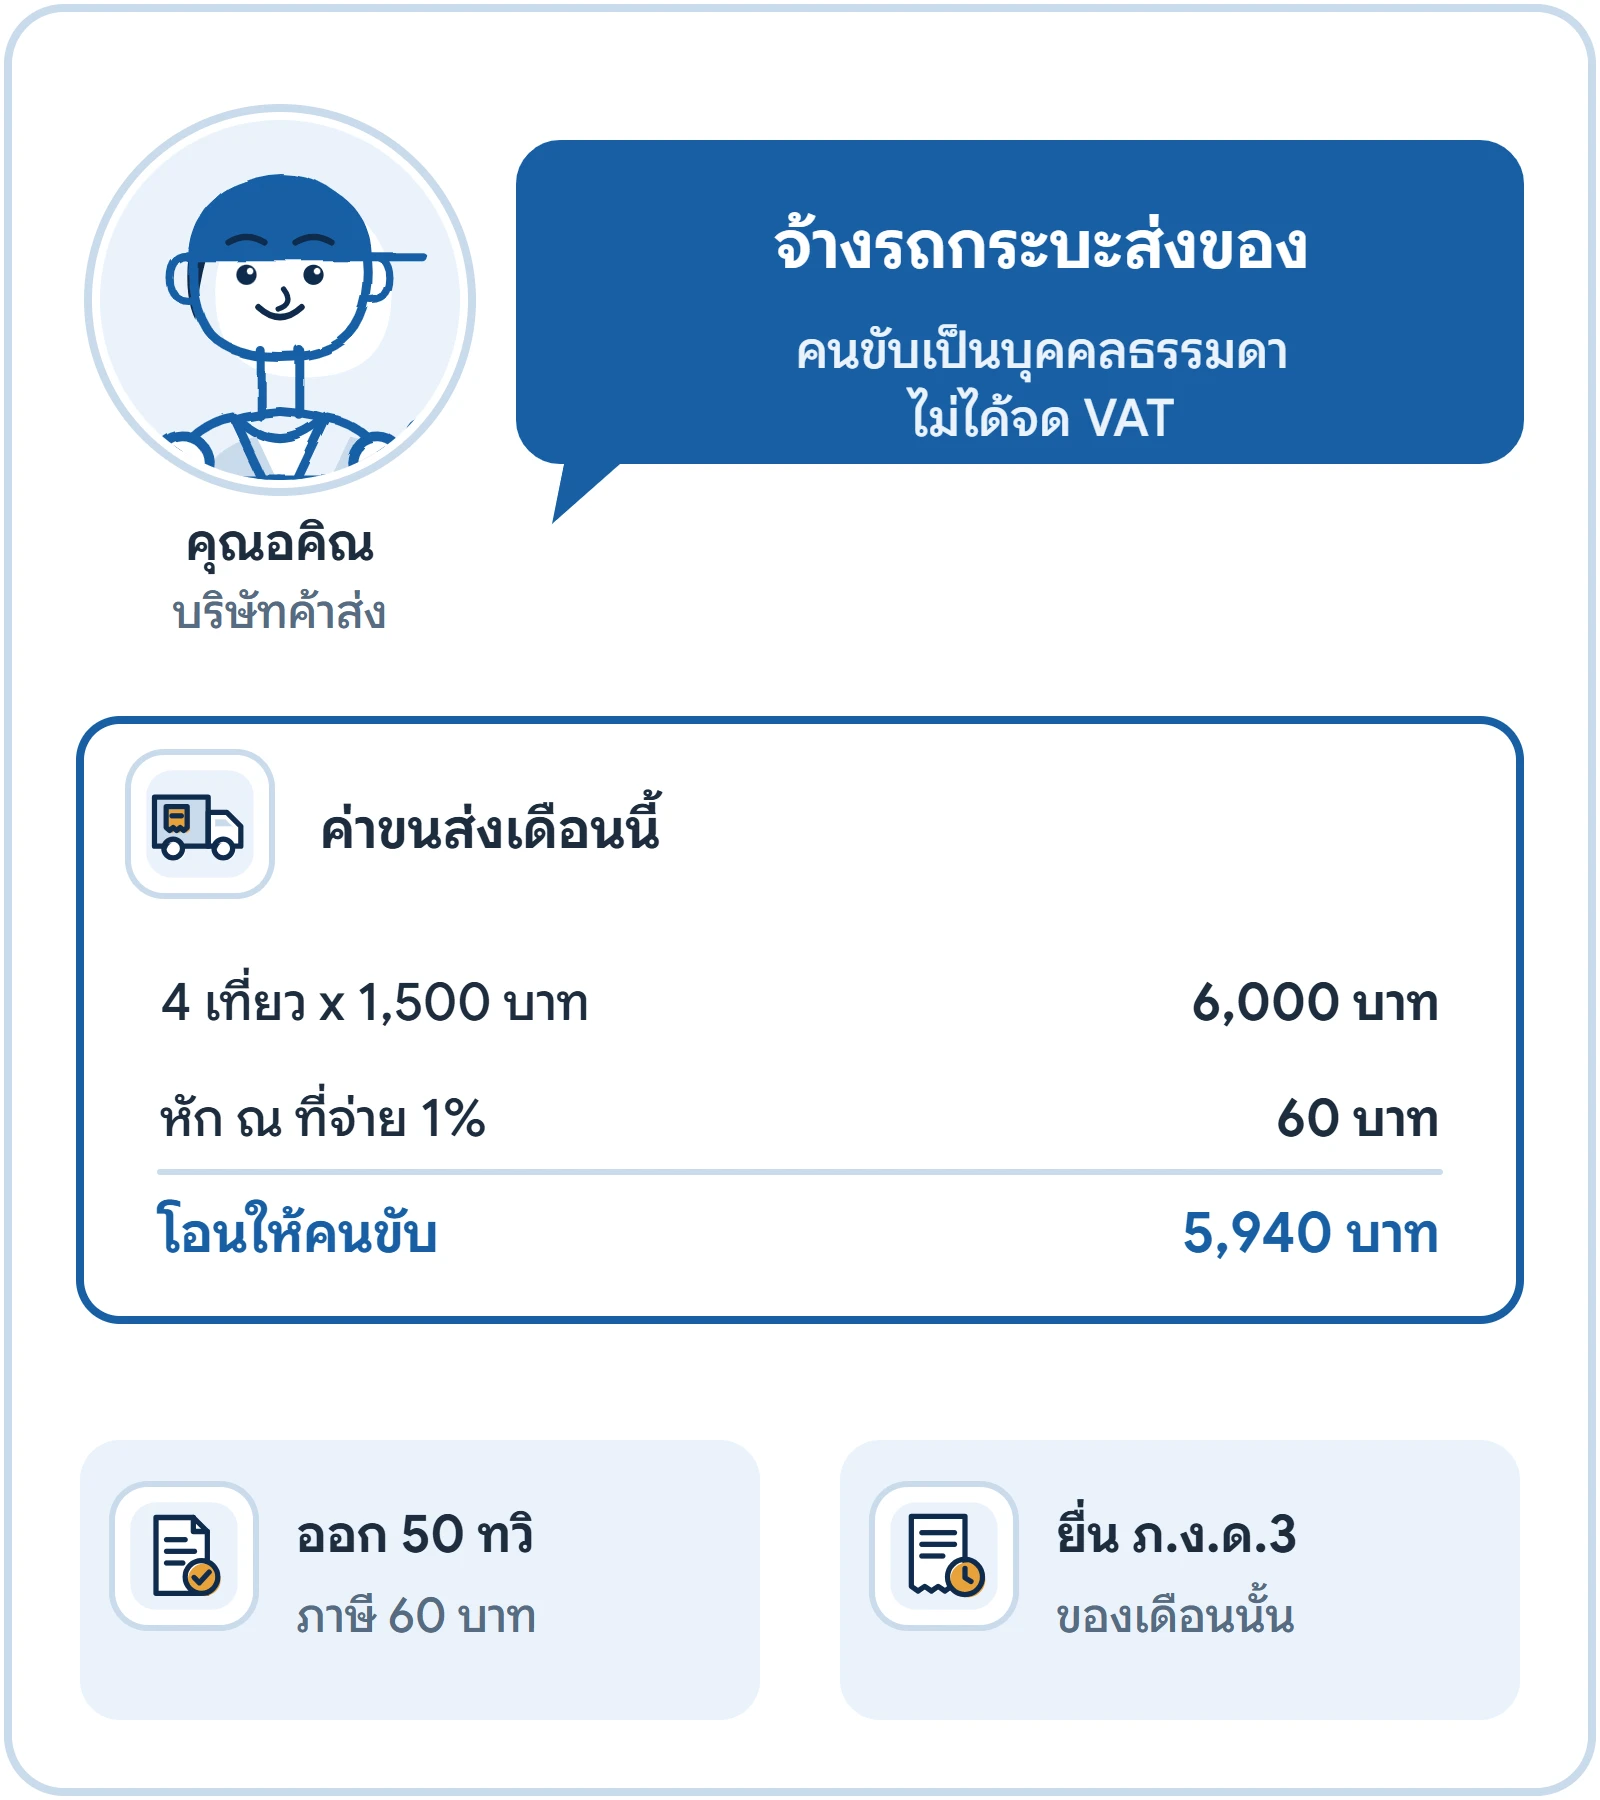
บริษัทค้าส่งแห่งหนึ่งจ้างเจ้าของรถกระบะที่เป็นบุคคลธรรมดาและไม่ได้จด VAT ส่งของให้ร้านโชห่วยในเดือนเดียว 4 เที่ยว เที่ยวละ 1,500 บาท รวม 6,000 บาท
บริษัทหักภาษี 1% เป็นเงิน 60 บาท โอนให้คนขับ 5,940 บาท ออกหนังสือรับรองการหักภาษี ณ ที่จ่าย หรือ 50 ทวิ ให้คนขับ 60 บาท แล้วรวมยอดนี้ยื่นใน ภ.ง.ด.3 ของเดือนนั้น ถ้าจ่ายให้บริษัทขนส่ง วิธีคิดเหมือนกันแต่ยื่น ภ.ง.ด.53
ค่าขนส่งต่างจากค่าบริการอื่นอย่างไร
ค่าขนส่งหัก 1% ต่ำกว่าค่าบริการทั่วไปที่หัก 3% จึงควรแยกบรรทัดค่าขนส่งออกจากค่าบริการอื่นในใบแจ้งหนี้ ถ้ารวมเป็นก้อนเดียวว่าค่าบริการ ผู้จ่ายอาจหัก 3% ทั้งก้อน คนขับหรือบริษัทขนส่งได้เงินสดน้อยกว่าที่ควร กว่าจะได้ส่วนที่ถูกหักเกินกลับมาก็ตอนยื่นภาษีประจำปี
ค่าซื้อสินค้าที่ส่งมาพร้อมกันไม่ต้องหัก ณ ที่จ่าย หักเฉพาะส่วนที่เป็นค่าขนส่ง
ผู้รับเงินค่าขนส่งต้องทำอะไร
- ขอหนังสือรับรอง 50 ทวิ จากผู้จ่ายทุกครั้งที่ถูกหัก
- เก็บไว้ใช้ตอนยื่นภาษีเงินได้ประจำปี ภาษีที่ถูกหักไว้นำมาหักออกจากภาษีที่ต้องจ่าย ถ้าถูกหักเกินขอคืนได้
- ถ้าเป็นบริษัทขนส่ง นำยอดที่ถูกหักไปใช้ตอนยื่นภาษีเงินได้นิติบุคคล
หักค่าขนส่งใน GORINY
ที่เมนูคู่ค้า ตั้งประเภทหัก ณ ที่จ่ายตั้งต้นของผู้ขายรายนั้นเป็นค่าขนส่ง 1% ครั้งเดียว ต่อไปบรรทัดค่าขนส่งในบิลของผู้ขายรายนี้จะใช้อัตรานี้ให้เอง ส่วนค่าสินค้าในบิลเดียวกันไม่ถูกหัก ยอดภาษีที่หักไว้ทั้งเดือนรวมอยู่ในหน้า ภ.ง.ด.3/53 ของเมนูภาษี พร้อมยื่น ถ้ายังไม่ได้ใช้โปรแกรม ออกหนังสือรับรอง 50 ทวิ ได้ฟรีที่เครื่องมือบนเว็บของเรา
คำถามที่พบบ่อย
- ค่าขนส่งหัก ณ ที่จ่ายกี่เปอร์เซ็นต์
- 1% ทั้งจ่ายให้บุคคลธรรมดาและบริษัทที่ประกอบกิจการในไทย เมื่อผู้จ่ายเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล
- ร้านค้าที่เป็นบุคคลธรรมดาจ้างรถส่งของ ต้องหักไหม
- ข้อ 12/4 ของคำสั่ง ท.ป.4/2528 กำหนดให้ผู้จ่ายที่เป็นบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเป็นผู้หัก ร้านที่เป็นบุคคลธรรมดาจึงไม่อยู่ในข้อนี้
- จ่ายค่ารถประจำทางต้องหักไหม
- ไม่ต้อง คำสั่งยกเว้นค่าโดยสารสำหรับการขนส่งสาธารณะ ซึ่งหมายถึงการรับส่งผู้โดยสารเป็นการทั่วไปเป็นปกติธุระ
แหล่งอ้างอิง
ตรวจกับประกาศของหน่วยงานรัฐ ณ วันที่ 19 พฤศจิกายน 2569
ฟีเจอร์ที่เกี่ยวข้อง
รับบทความใหม่และถามเรื่องภาษีร้านค้าทาง LINE
เพิ่มเพื่อน LINE OA ของ GORINY เราส่งเฉพาะเรื่องที่ร้านใช้ได้จริง
อยากได้บทความแบบนี้ทางอีเมล
เดือนละ 1 ถึง 2 ฉบับ ยกเลิกได้ทุกเมื่อ
ลองกับข้อมูลร้านของคุณ
สมัครเองได้ทันที ทดลองฟรี 14 วัน ครบแล้วเลือกเองว่าจะใช้ต่อหรือไม่ หรือลองเล่นร้านตัวอย่างก่อนก็ได้