บทความ | อัปเดต 19 พฤศจิกายน 2569
ใบวางบิล คืออะไร ต้องมีอะไรบ้าง พร้อมตัวอย่างร้านขายส่ง
ใบวางบิลคือใบที่ผู้ขายส่งให้ลูกค้าเพื่อเรียกเก็บเงินค่าของที่ส่งไปแล้วแบบเครดิต รวมหลายรอบส่งไว้ในใบเดียว บอกยอดรวมและวันนัดจ่าย ลูกค้าเซ็นใบรับวางบิลคืนเป็นหลักฐานว่าได้รับบิลแล้ว ใบวางบิลไม่ใช่ใบเสร็จ เมื่อได้รับเงินต้องออกใบเสร็จรับเงินอีกใบ
ใบวางบิลต้องมีอะไรบ้าง
ใบวางบิลเป็นเอกสารการค้า ใช้แบบของร้านเองได้ รายการที่ควรมีเพื่อให้ลูกค้าตรวจยอดและจ่ายได้เร็ว มี 7 อย่าง
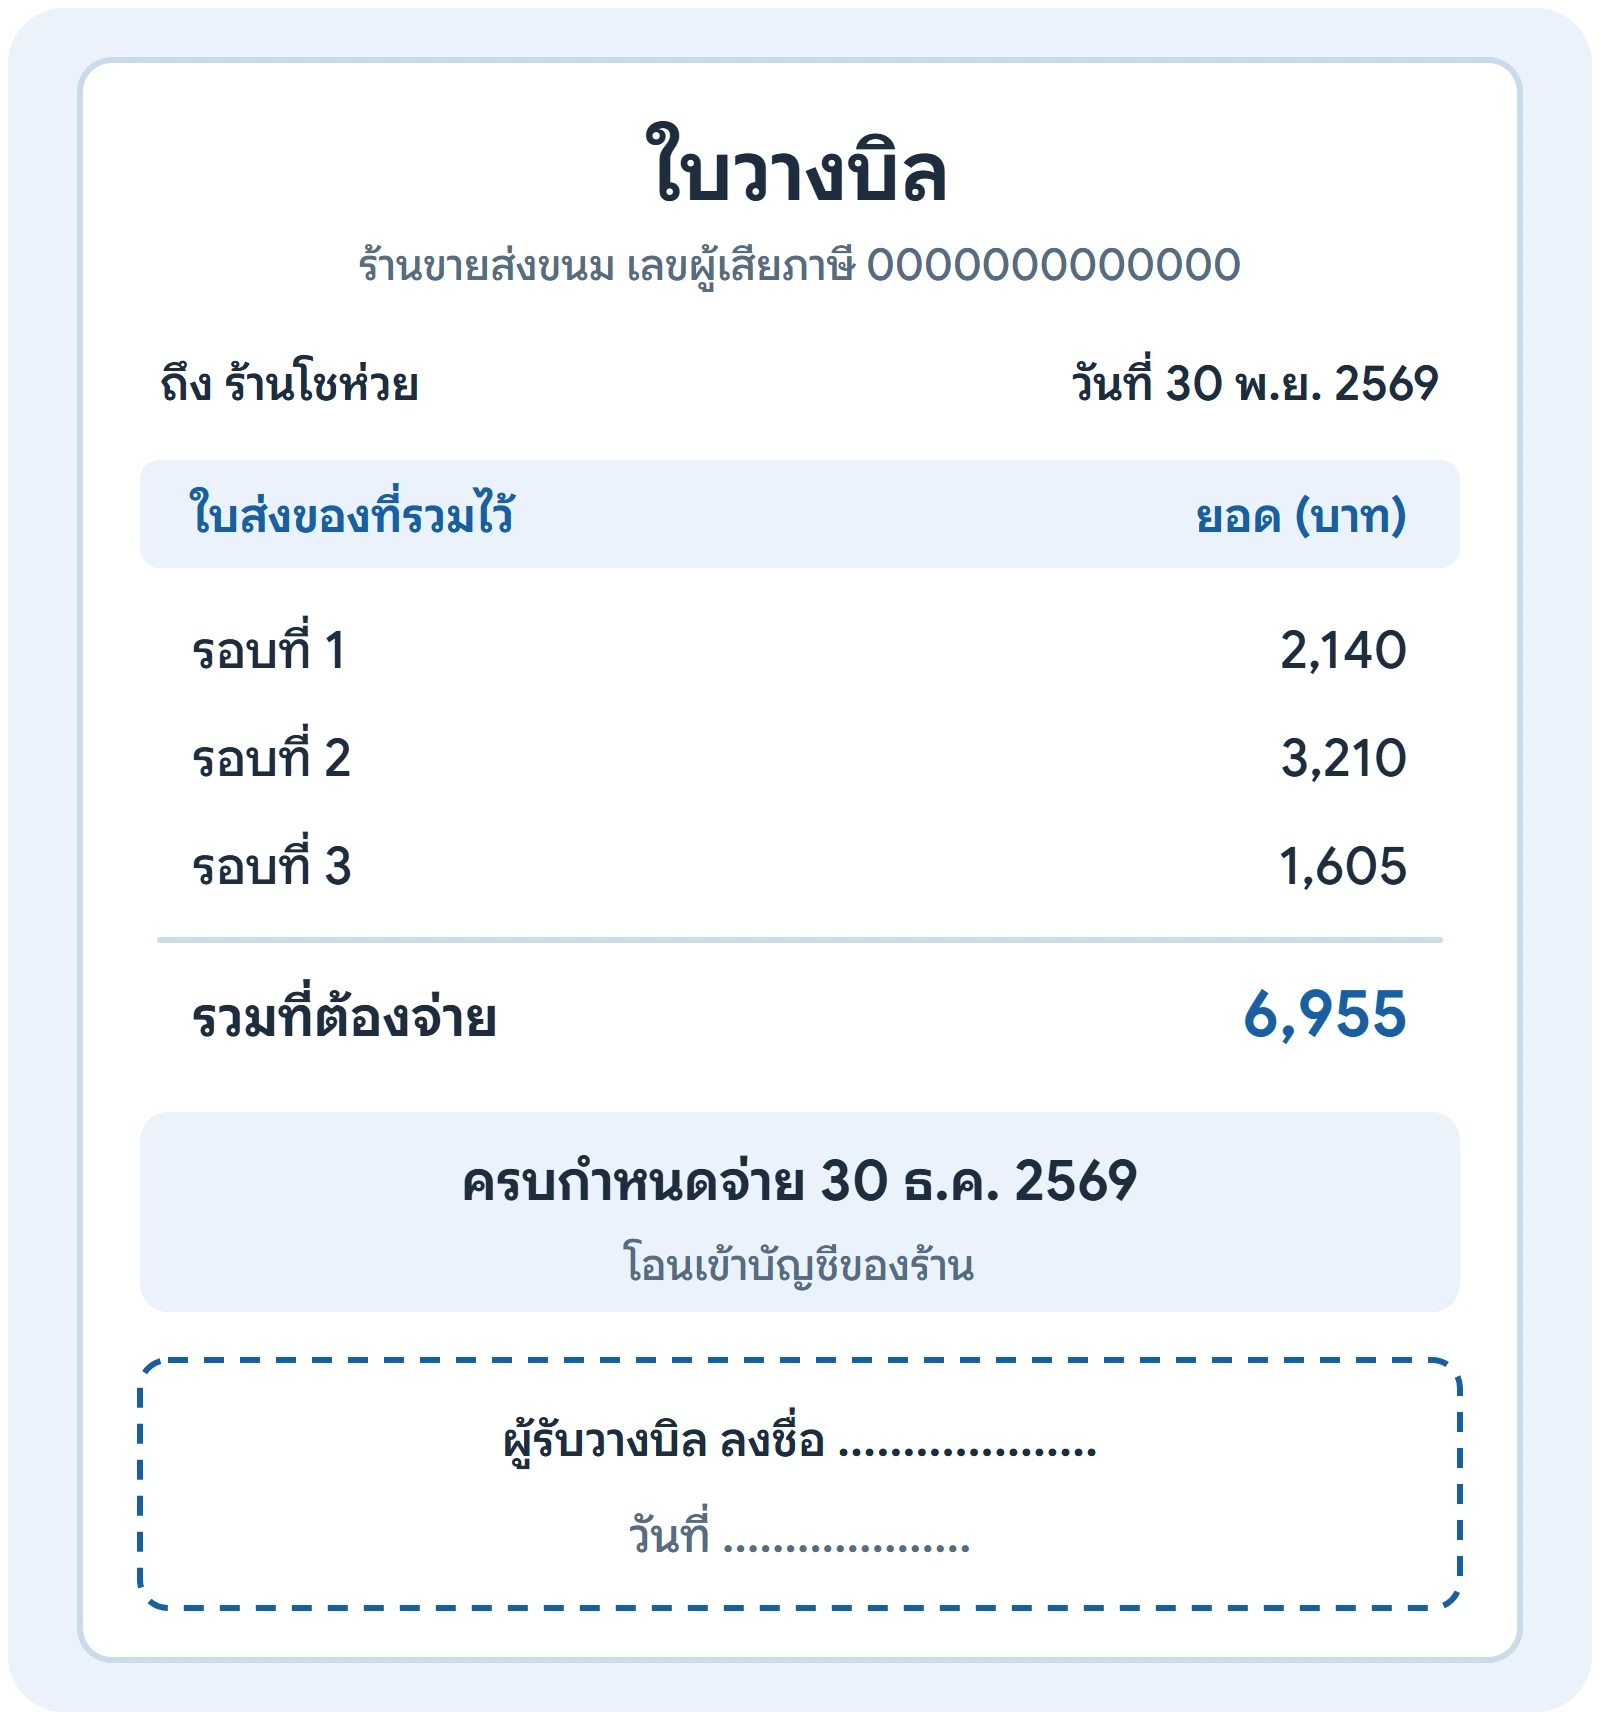
- ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของร้าน
- ชื่อและที่อยู่ของลูกค้า
- เลขที่และวันที่ของใบวางบิล
- เลขที่ใบส่งของหรือใบกำกับภาษีทุกใบที่รวมไว้ พร้อมวันที่และยอดของแต่ละใบ
- ยอดรวมที่ต้องจ่าย
- วันครบกำหนดจ่าย และเลขบัญชีที่ให้โอน
- ช่องให้ลูกค้าเซ็นรับวางบิลและลงวันที่
ใบรับวางบิลคืออะไร
ใบรับวางบิลคือใบที่ลูกค้าเซ็นคืนให้ผู้ขาย บอกว่าได้รับบิลแล้วและนัดจ่ายวันไหน หลายร้านให้ลูกค้าเซ็นบนสำเนาใบวางบิลแทน ผู้ขายเก็บใบนี้ไว้ใช้ทวงเงินเมื่อเลยวันนัด
ตัวอย่าง ร้านขายส่งขนมวางบิลสิ้นเดือน
ร้านขายส่งขนมที่จด VAT ส่งของให้ร้านโชห่วย 3 รอบในเดือนพฤศจิกายน 2569 ทุกรอบออกใบส่งของ/ใบกำกับภาษีให้ไปแล้ว ตกลงกันว่าวางบิลสิ้นเดือน และจ่ายภายใน 30 วัน
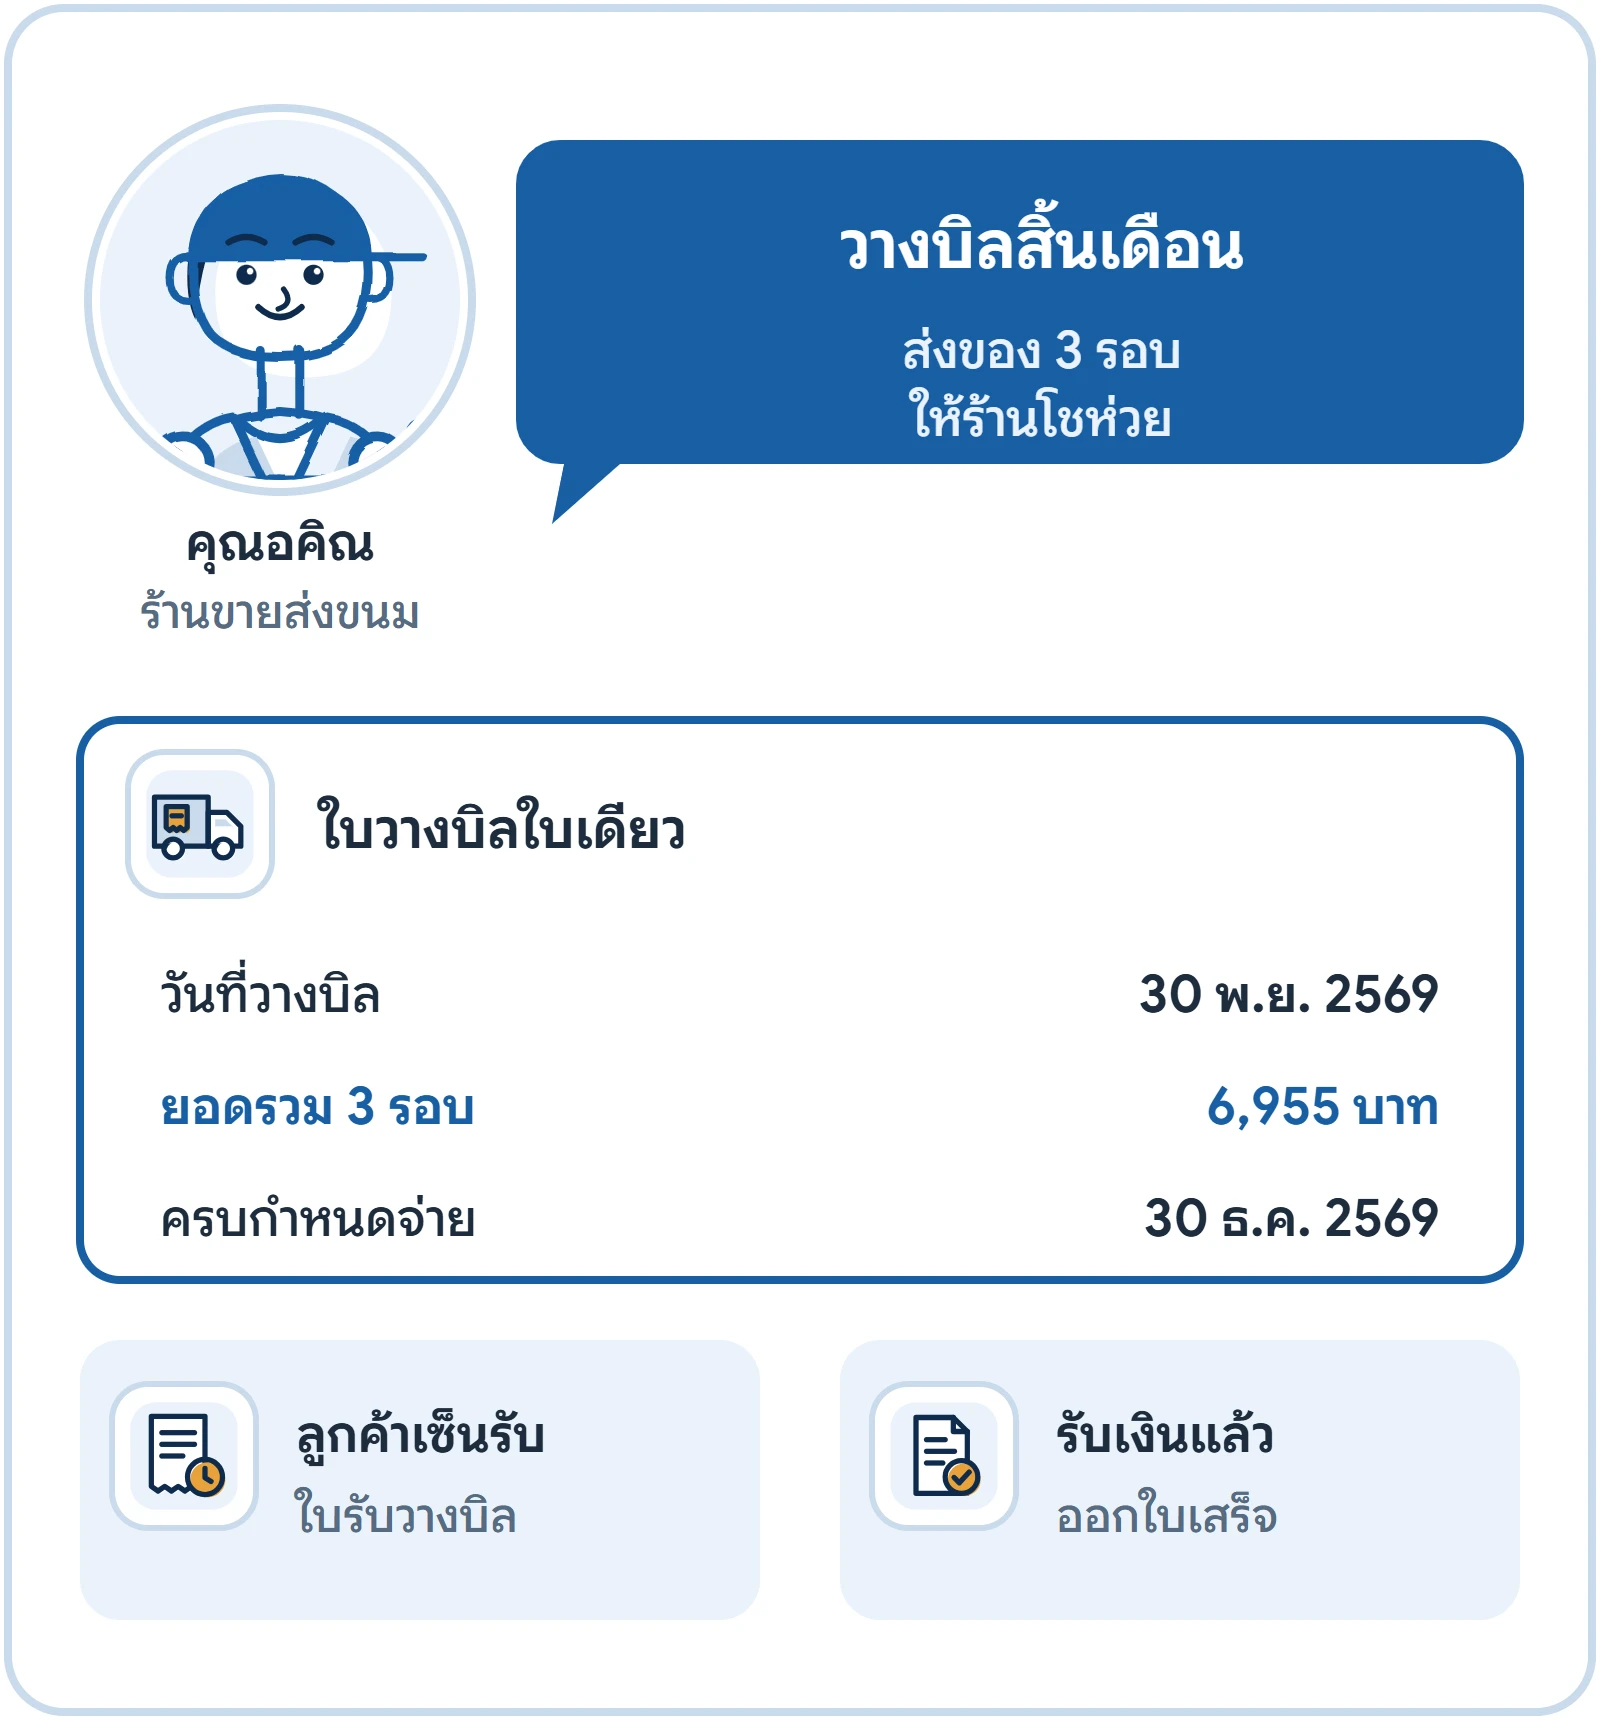
- 30 พฤศจิกายน 2569 ร้านขายส่งออกใบวางบิลหนึ่งใบ อ้างเลขที่ใบส่งของทั้ง 3 ใบ ยอด 6,955 บาท ครบกำหนด 30 ธันวาคม 2569
- ร้านโชห่วยตรวจยอดกับใบส่งของที่เก็บไว้ แล้วเซ็นรับวางบิล
- วันที่ร้านโชห่วยโอนเงิน ร้านขายส่งออกใบเสร็จรับเงินอ้างเลขที่ใบวางบิล
รอบที่ 1
ก่อน VAT (บาท): 2,000
VAT 7% (บาท): 140
รวม (บาท): 2,140
รอบที่ 2
ก่อน VAT (บาท): 3,000
VAT 7% (บาท): 210
รวม (บาท): 3,210
รอบที่ 3
ก่อน VAT (บาท): 1,500
VAT 7% (บาท): 105
รวม (บาท): 1,605
รวมในใบวางบิล
ก่อน VAT (บาท): 6,500
VAT 7% (บาท): 455
รวม (บาท): 6,955
| ใบส่งของ | ก่อน VAT (บาท) | VAT 7% (บาท) | รวม (บาท) |
|---|---|---|---|
| รอบที่ 1 | 2,000 | 140 | 2,140 |
| รอบที่ 2 | 3,000 | 210 | 3,210 |
| รอบที่ 3 | 1,500 | 105 | 1,605 |
| รวมในใบวางบิล | 6,500 | 455 | 6,955 |
ใบวางบิลเกี่ยวกับภาษีอย่างไร
ใบวางบิลไม่ใช่ใบกำกับภาษีและไม่ใช่ใบเสร็จ ประมวลรัษฎากร มาตรา 78 (1) ให้ภาษีขายเกิดตอนส่งมอบสินค้า ในตัวอย่างนี้ภาษีขาย 455 บาทจึงอยู่ใน ภ.พ.30 เดือนพฤศจิกายนที่ส่งของ แม้เงินเข้าเดือนธันวาคม และเมื่อรับเงินแล้ว ผู้รับเงินต้องออกใบรับตามมาตรา 105
อ่านความต่างของใบส่งของ ใบวางบิล และใบเสร็จแบบละเอียดได้ในบทความ ใบส่งของ ใบวางบิล ใบเสร็จ ต่างกันอย่างไร
ทำใน GORINY ได้แค่ไหน
ในหน้าค้าส่ง B2B กดวางบิลที่รอบส่งของ ระบบออกใบแจ้งหนี้ลงวันที่ส่งของ คิดยอดจากจำนวนที่ส่งจริง ส่วน Statement ลูกหนี้แสดงใบแจ้งหนี้ที่ลูกค้ารายนั้นยังค้าง ยอดรวม และค้างมานานเท่าไร ใช้ดูยอดก่อนทำใบวางบิล
ตอนนี้โปรแกรมยังพิมพ์ใบวางบิลที่รวมหลายรอบส่งไว้ในใบเดียวไม่ได้ ให้ใช้ยอดและเลขที่ใบจาก Statement ลูกหนี้ ทำใบวางบิลตามแบบของร้าน หน้าค้าส่ง B2B อยู่ในแพ็กเกจธุรกิจ
คำถามที่พบบ่อย
- ใบวางบิลกับใบแจ้งหนี้ต่างกันไหม
- ใช้แทนกันได้ในทางการค้า ทั้งสองใบบอกลูกค้าว่าต้องจ่ายเท่าไรและเมื่อไร หลายร้านเรียกใบที่รวมหลายรอบส่งว่าใบวางบิล
- ใบวางบิลใช้แทนใบเสร็จได้ไหม
- ไม่ได้ ใบวางบิลบอกยอดที่ต้องจ่าย แต่ไม่ได้บอกว่าได้รับเงินแล้ว เมื่อได้รับเงินต้องออกใบเสร็จรับเงิน
- ใบรับวางบิลต้องให้ลูกค้าเซ็นไหม
- ควรให้เซ็น เพราะเป็นหลักฐานว่าลูกค้าได้รับบิลและรู้วันนัดจ่าย ใช้ตอนทวงเงิน
แหล่งอ้างอิง
ตรวจกับประกาศของหน่วยงานรัฐ ณ วันที่ 19 พฤศจิกายน 2569
ฟีเจอร์ที่เกี่ยวข้อง
รับบทความใหม่และถามเรื่องภาษีร้านค้าทาง LINE
เพิ่มเพื่อน LINE OA ของ GORINY เราส่งเฉพาะเรื่องที่ร้านใช้ได้จริง
อยากได้บทความแบบนี้ทางอีเมล
เดือนละ 1 ถึง 2 ฉบับ ยกเลิกได้ทุกเมื่อ
ลองกับข้อมูลร้านของคุณ
สมัครเองได้ทันที ทดลองฟรี 14 วัน ครบแล้วเลือกเองว่าจะใช้ต่อหรือไม่ หรือลองเล่นร้านตัวอย่างก่อนก็ได้