บทความ | อัปเดต 19 พฤศจิกายน 2569
ใบลดหนี้คืออะไร ออกเมื่อไร ต้องมีอะไรบ้าง พร้อมตัวอย่าง
ใบลดหนี้คือเอกสารที่ผู้ขายซึ่งจด VAT ออกให้ผู้ซื้อ เมื่อสินค้าหรือบริการที่ขายและออกใบกำกับภาษีไปแล้วมีมูลค่าลดลง เช่น ลูกค้าคืนของชำรุด ส่งของขาดจำนวน หรือคิดราคาสูงเกินจริง ใบลดหนี้ทำให้ผู้ขายลดภาษีขาย และผู้ซื้อที่จด VAT ลดภาษีซื้อลงเท่ากัน โดยไม่ต้องไปแก้ใบกำกับภาษีใบเดิม
ออกใบลดหนี้ได้เมื่อไร
ประมวลรัษฎากร มาตรา 82/10 ให้ออกใบลดหนี้ได้เมื่อมีเหตุอย่างใดอย่างหนึ่งใน 4 ข้อนี้
- ลดราคาสินค้าเพราะสินค้าผิดข้อกำหนดที่ตกลงกัน ชำรุดเสียหาย ขาดจำนวน หรือคิดราคาผิดสูงกว่าที่เป็นจริง
- ลดราคาค่าบริการเพราะบริการผิดข้อกำหนด ขาดจำนวน หรือคิดราคาผิดสูงกว่าที่เป็นจริง
- รับสินค้าที่ขายไปกลับคืนมา เพราะชำรุดบกพร่อง ไม่ตรงตามตัวอย่าง หรือไม่ตรงตามที่บอกไว้
- บอกเลิกสัญญาบริการตามเหตุและเงื่อนไขที่อธิบดีกรมสรรพากรกำหนด
ตัวอย่าง ร้านขายส่งรับของคืน 20 แพ็ก
ร้านขายส่งส่งของให้ร้านโชห่วยพร้อมใบกำกับภาษี มูลค่า 10,000 บาท VAT 700 บาท รวม 10,700 บาท ร้านโชห่วยพบว่ามีของชำรุด 20 แพ็ก มูลค่า 1,000 บาท จึงส่งคืน ร้านขายส่งออกใบลดหนี้ตามตารางนี้
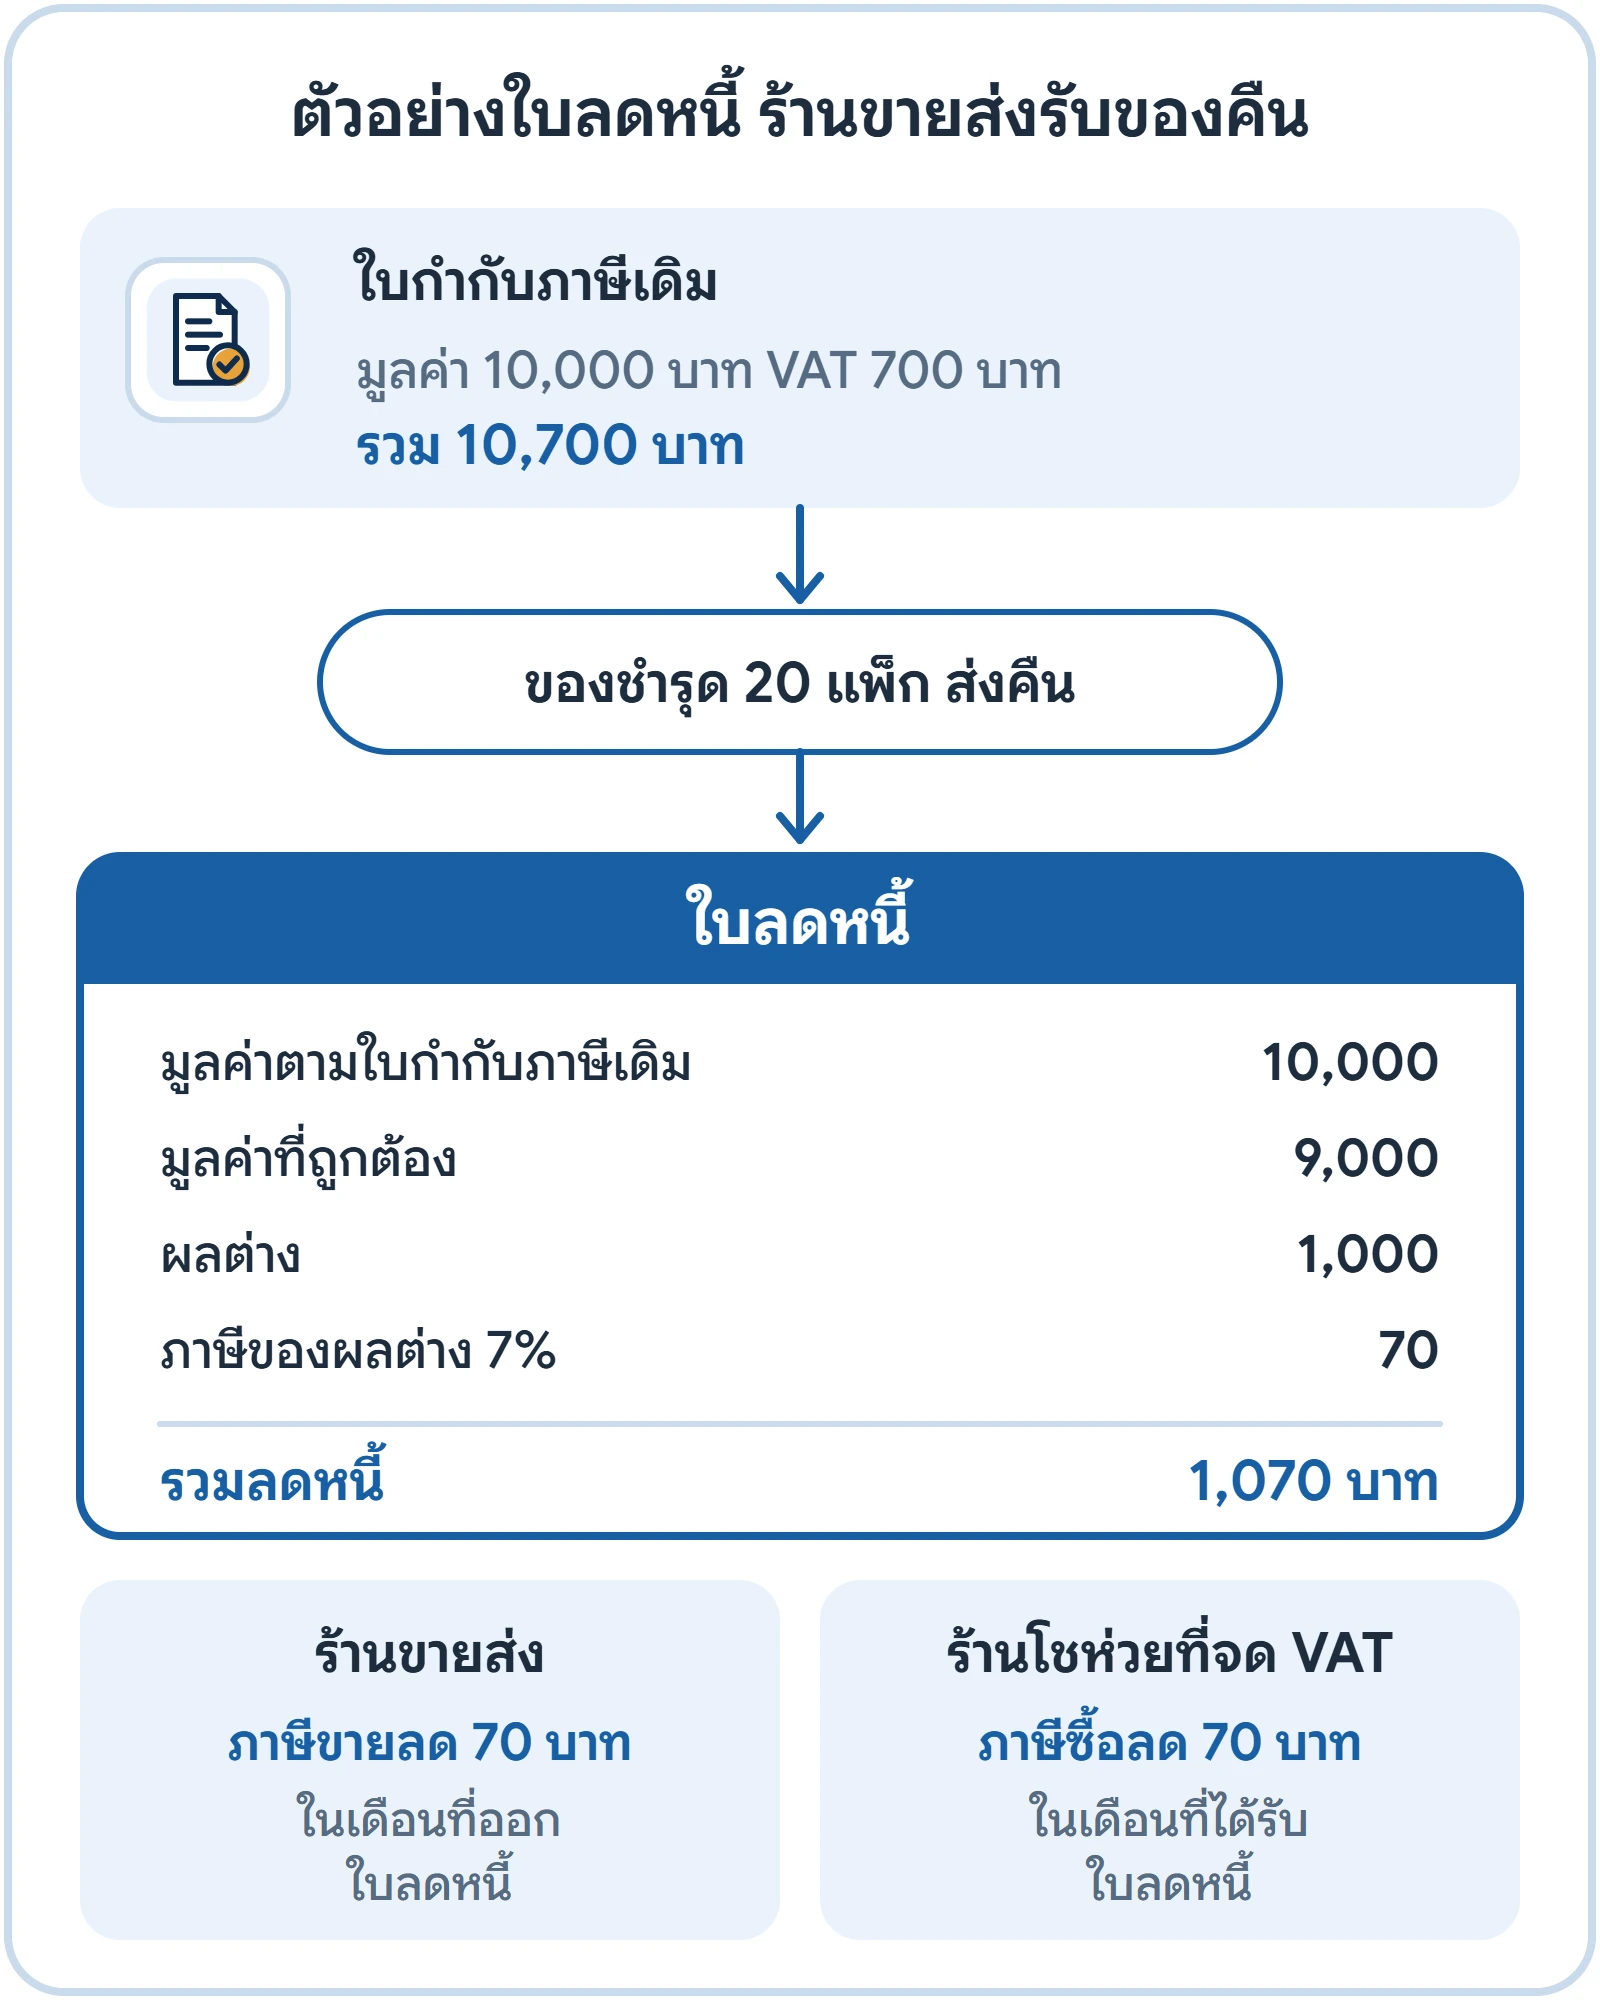
มูลค่าตามใบกำกับภาษีเดิม
บาท: 10,000
มูลค่าที่ถูกต้อง
บาท: 9,000
ผลต่าง
บาท: 1,000
ภาษีมูลค่าเพิ่มของผลต่าง 7%
บาท: 70
รวมลดหนี้
บาท: 1,070
| รายการในใบลดหนี้ | บาท |
|---|---|
| มูลค่าตามใบกำกับภาษีเดิม | 10,000 |
| มูลค่าที่ถูกต้อง | 9,000 |
| ผลต่าง | 1,000 |
| ภาษีมูลค่าเพิ่มของผลต่าง 7% | 70 |
| รวมลดหนี้ | 1,070 |
ภาษีขายและภาษีซื้อลดในเดือนไหน
ผู้ขายนำภาษี 70 บาทไปหักออกจากภาษีขายในเดือนภาษีที่ออกใบลดหนี้ ส่วนร้านโชห่วยถ้าจด VAT ต้องนำภาษี 70 บาทไปหักออกจากภาษีซื้อในเดือนที่ได้รับใบลดหนี้
กฎหมายให้ออกใบลดหนี้ในเดือนภาษีที่เกิดเหตุ เช่น รับของคืนวันที่ 25 พฤศจิกายน ควรออกใบลดหนี้ภายในพฤศจิกายน ถ้ามีเหตุจำเป็นออกไม่ทัน ออกในเดือนถัดไปได้
ใบลดหนี้ต้องมีอะไรบ้าง
มาตรา 86/10 กำหนดรายการอย่างน้อย 7 อย่าง และให้ถือว่าใบลดหนี้เป็นใบกำกับภาษีชนิดหนึ่ง
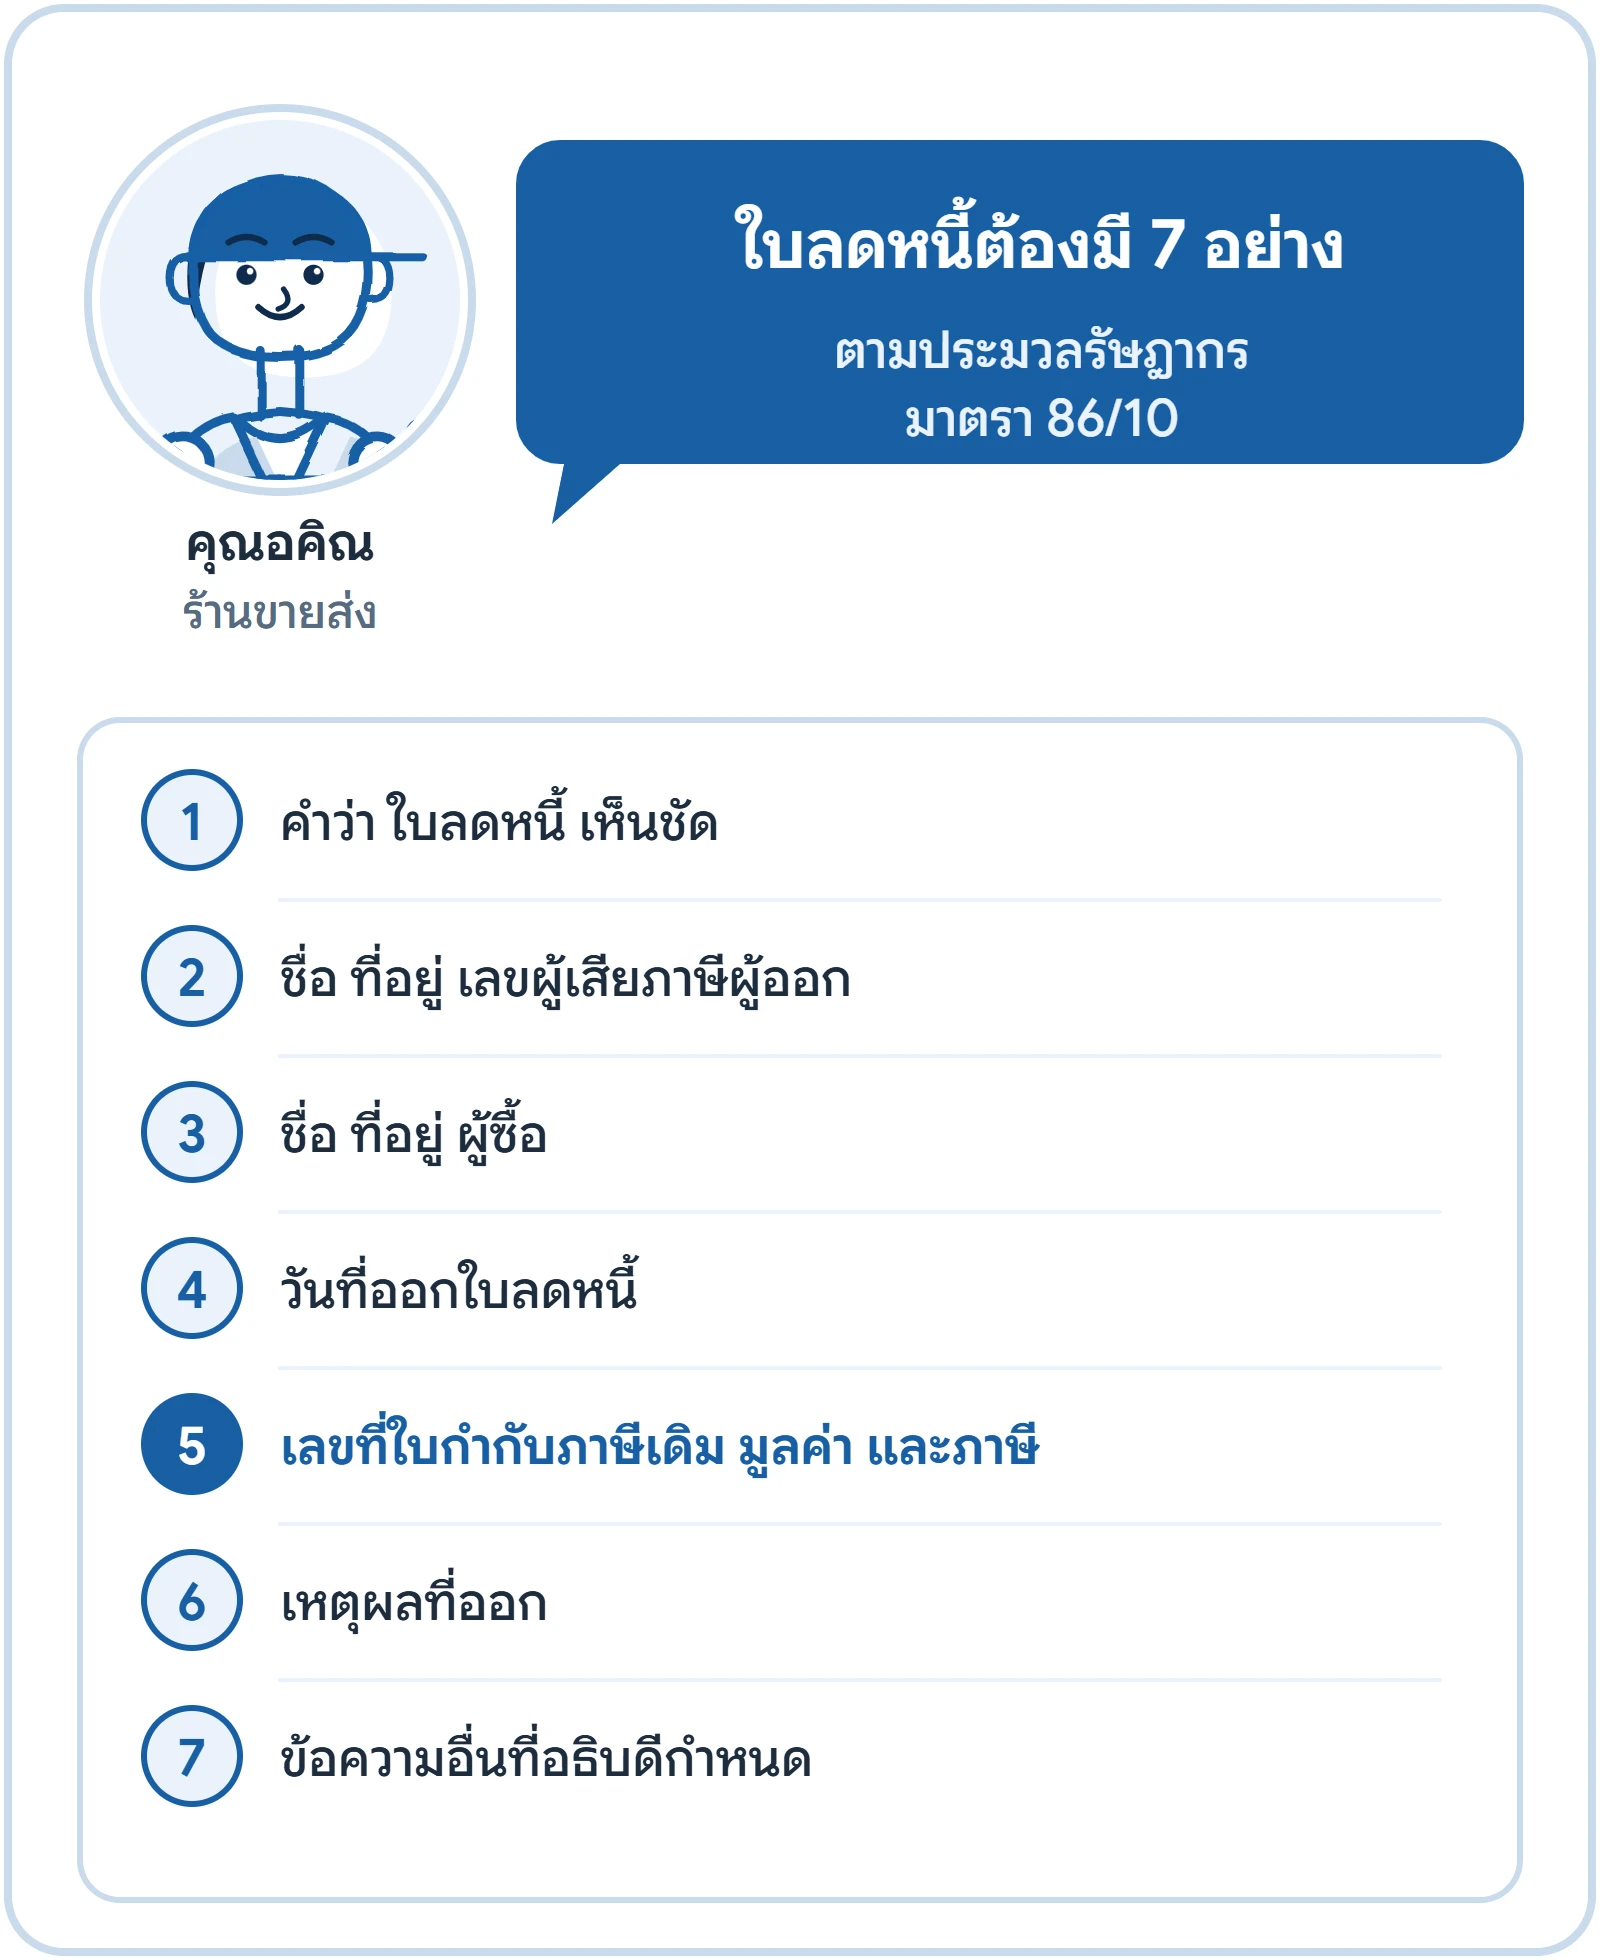
- คำว่า ใบลดหนี้ ในที่ที่เห็นได้เด่นชัด
- ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ออกใบลดหนี้
- ชื่อและที่อยู่ของผู้ซื้อ
- วัน เดือน ปี ที่ออกใบลดหนี้
- เลขที่ใบกำกับภาษีเดิม มูลค่าเดิม มูลค่าที่ถูกต้อง ผลต่าง และภาษีของผลต่าง
- คำอธิบายสั้น ๆ ว่าออกเพราะอะไร
- ข้อความอื่นที่อธิบดีกรมสรรพากรกำหนด
ร้านที่ยังไม่จด VAT ออกใบลดหนี้ได้ไหม
ใบลดหนี้ตามมาตรา 86/10 เป็นของผู้ประกอบการที่จด VAT เท่านั้น เพราะกฎหมายถือว่าเป็นใบกำกับภาษี ร้านที่ยังไม่จดเมื่อรับของคืนหรือลดราคา ให้ทำใบรับคืนสินค้าหรือใบคืนเงินธรรมดาที่บอกเลขที่บิลเดิมและยอดที่คืน เก็บไว้เป็นหลักฐานรายรับที่ลดลง
ออกใบลดหนี้ใน GORINY
เปิดใบเสร็จหรือใบแจ้งหนี้ใบเดิมในหน้าการขาย กดใบลดหนี้ แล้วเลือกเหตุผล คืนสินค้า ลดราคา หรือปรับค่าบริการ ถ้าคืนสินค้า ระบบดึงรายการจากใบเดิมมาให้แก้จำนวนตามที่คืนจริง ส่วนลดราคาให้กรอกยอดที่ลดก่อน VAT ระบบคิด VAT ตามอัตราของใบเดิมให้ ใบลดหนี้อ้างเลขที่ใบเดิมเสมอ และขึ้นเป็นยอดติดลบในรายงานภาษีขายของเดือนที่ออก ถ้าใบเดิมเป็นใบแจ้งหนี้ ยอดค้างของลูกค้าลดลงตามทันที
คำถามที่พบบ่อย
- ใบลดหนี้กับใบเพิ่มหนี้ต่างกันอย่างไร
- ใบลดหนี้ใช้เมื่อมูลค่าที่ขายไปลดลง เช่น คืนของหรือคิดราคาเกิน ใบเพิ่มหนี้ใช้เมื่อมูลค่าเพิ่มขึ้น เช่น คำนวณราคาผิดต่ำกว่าที่เป็นจริง หรือส่งของเกินจำนวนที่ตกลงแล้วลูกค้ารับไว้
- ลืมออกใบลดหนี้ในเดือนที่รับของคืน ทำอย่างไร
- ถ้ามีเหตุจำเป็นออกไม่ทัน กฎหมายให้ออกในเดือนภาษีถัดไปได้ แล้วหักภาษีขายในเดือนที่ออกใบลดหนี้
- แก้ใบกำกับภาษีใบเดิมแทนการออกใบลดหนี้ได้ไหม
- ไม่ควร ใบกำกับภาษีที่ส่งให้ลูกค้าแล้วเป็นหลักฐานของทั้งสองฝั่ง ถ้ามูลค่าลดลงด้วยเหตุตามมาตรา 82/10 ให้ออกใบลดหนี้อ้างใบเดิม
แหล่งอ้างอิง
ตรวจกับประกาศของหน่วยงานรัฐ ณ วันที่ 19 พฤศจิกายน 2569
ฟีเจอร์ที่เกี่ยวข้อง
รับบทความใหม่และถามเรื่องภาษีร้านค้าทาง LINE
เพิ่มเพื่อน LINE OA ของ GORINY เราส่งเฉพาะเรื่องที่ร้านใช้ได้จริง
อยากได้บทความแบบนี้ทางอีเมล
เดือนละ 1 ถึง 2 ฉบับ ยกเลิกได้ทุกเมื่อ
ลองกับข้อมูลร้านของคุณ
สมัครเองได้ทันที ทดลองฟรี 14 วัน ครบแล้วเลือกเองว่าจะใช้ต่อหรือไม่ หรือลองเล่นร้านตัวอย่างก่อนก็ได้