บทความ | อัปเดต 15 พฤศจิกายน 2569
ใบส่งของ ใบวางบิล ใบเสร็จ ต่างกันอย่างไร ร้านขายส่งออกใบไหนเมื่อไร
ใบส่งของออกตอนส่งของ ใบวางบิลออกตอนเรียกเก็บเงิน ใบเสร็จออกตอนได้รับเงิน ร้านขายส่งที่ให้เครดิตลูกค้าจะได้ใช้ครบทั้งสามใบ บทความนี้เล่าด้วยตัวอย่างร้านขายส่งน้ำดื่มหนึ่งเดือนเต็ม


สามใบนี้ต่างกันตรงไหน
ใบรับวางบิล คือใบที่ลูกค้าเซ็นคืนให้ผู้ขาย บอกว่าได้รับบิลแล้วและนัดจ่ายวันไหน บางร้านให้เซ็นบนสำเนาใบวางบิลแทน
ใบส่งของ หรือใบส่งสินค้า
ออกเมื่อไร: ทุกครั้งที่ส่งของ
บอกอะไร: ส่งอะไร จำนวนเท่าไร ใครเป็นคนรับของ
เรื่องภาษี: ร้านที่จด VAT มักทำเป็นใบส่งของ/ใบกำกับภาษีใบเดียวกัน
ใบวางบิล หรือใบแจ้งหนี้
ออกเมื่อไร: ตอนเรียกเก็บเงิน เช่น สิ้นเดือน
บอกอะไร: ยอดที่ค้าง ใบส่งของที่รวมไว้ และวันนัดจ่าย
เรื่องภาษี: เป็นเอกสารการค้า ไม่ใช่ใบเสร็จ
ใบเสร็จรับเงิน
ออกเมื่อไร: ตอนได้รับเงิน
บอกอะไร: รับเงินเท่าไร จากใคร เมื่อไร
เรื่องภาษี: ผู้รับเงินต้องออกใบรับตามมาตรา 105
| เอกสาร | ออกเมื่อไร | บอกอะไร | เรื่องภาษี |
|---|---|---|---|
| ใบส่งของ หรือใบส่งสินค้า | ทุกครั้งที่ส่งของ | ส่งอะไร จำนวนเท่าไร ใครเป็นคนรับของ | ร้านที่จด VAT มักทำเป็นใบส่งของ/ใบกำกับภาษีใบเดียวกัน |
| ใบวางบิล หรือใบแจ้งหนี้ | ตอนเรียกเก็บเงิน เช่น สิ้นเดือน | ยอดที่ค้าง ใบส่งของที่รวมไว้ และวันนัดจ่าย | เป็นเอกสารการค้า ไม่ใช่ใบเสร็จ |
| ใบเสร็จรับเงิน | ตอนได้รับเงิน | รับเงินเท่าไร จากใคร เมื่อไร | ผู้รับเงินต้องออกใบรับตามมาตรา 105 |
ตัวอย่าง ร้านขายส่งน้ำดื่มส่งของให้ร้านโชห่วยเดือนละ 4 รอบ
ร้านขายส่งน้ำดื่มที่จด VAT ส่งน้ำดื่มแพ็ก 12 ขวดให้ร้านโชห่วยหน้าตลาดทุกวันอังคาร ราคาแพ็กละ 48 บาทก่อน VAT ตกลงกันว่าวางบิลสิ้นเดือน และจ่ายภายใน 15 วันหลังวางบิล ตัวเลขทั้งหมดเป็นตัวอย่าง
3 พ.ย. 2569
จำนวน: 50 แพ็ก
ก่อน VAT (บาท): 2,400.00
VAT 7% (บาท): 168.00
รวม (บาท): 2,568.00
10 พ.ย. 2569
จำนวน: 40 แพ็ก
ก่อน VAT (บาท): 1,920.00
VAT 7% (บาท): 134.40
รวม (บาท): 2,054.40
17 พ.ย. 2569
จำนวน: 60 แพ็ก
ก่อน VAT (บาท): 2,880.00
VAT 7% (บาท): 201.60
รวม (บาท): 3,081.60
24 พ.ย. 2569
จำนวน: 50 แพ็ก
ก่อน VAT (บาท): 2,400.00
VAT 7% (บาท): 168.00
รวม (บาท): 2,568.00
รวมทั้งเดือน
จำนวน: 200 แพ็ก
ก่อน VAT (บาท): 9,600.00
VAT 7% (บาท): 672.00
รวม (บาท): 10,272.00
| วันที่ส่ง | จำนวน | ก่อน VAT (บาท) | VAT 7% (บาท) | รวม (บาท) |
|---|---|---|---|---|
| 3 พ.ย. 2569 | 50 แพ็ก | 2,400.00 | 168.00 | 2,568.00 |
| 10 พ.ย. 2569 | 40 แพ็ก | 1,920.00 | 134.40 | 2,054.40 |
| 17 พ.ย. 2569 | 60 แพ็ก | 2,880.00 | 201.60 | 3,081.60 |
| 24 พ.ย. 2569 | 50 แพ็ก | 2,400.00 | 168.00 | 2,568.00 |
| รวมทั้งเดือน | 200 แพ็ก | 9,600.00 | 672.00 | 10,272.00 |
ทีละขั้น ออกใบไหน ใครเก็บใบไหน
- ขั้นที่ 1 วันส่งของ คนส่งของถือใบส่งของ/ใบกำกับภาษีไปพร้อมน้ำ ร้านโชห่วยตรวจจำนวนแล้วเซ็นรับ ต้นฉบับให้ร้านโชห่วย สำเนาที่มีลายเซ็นกลับมาเก็บที่ร้านขายส่ง สิ้นเดือนจึงมี 4 ใบ
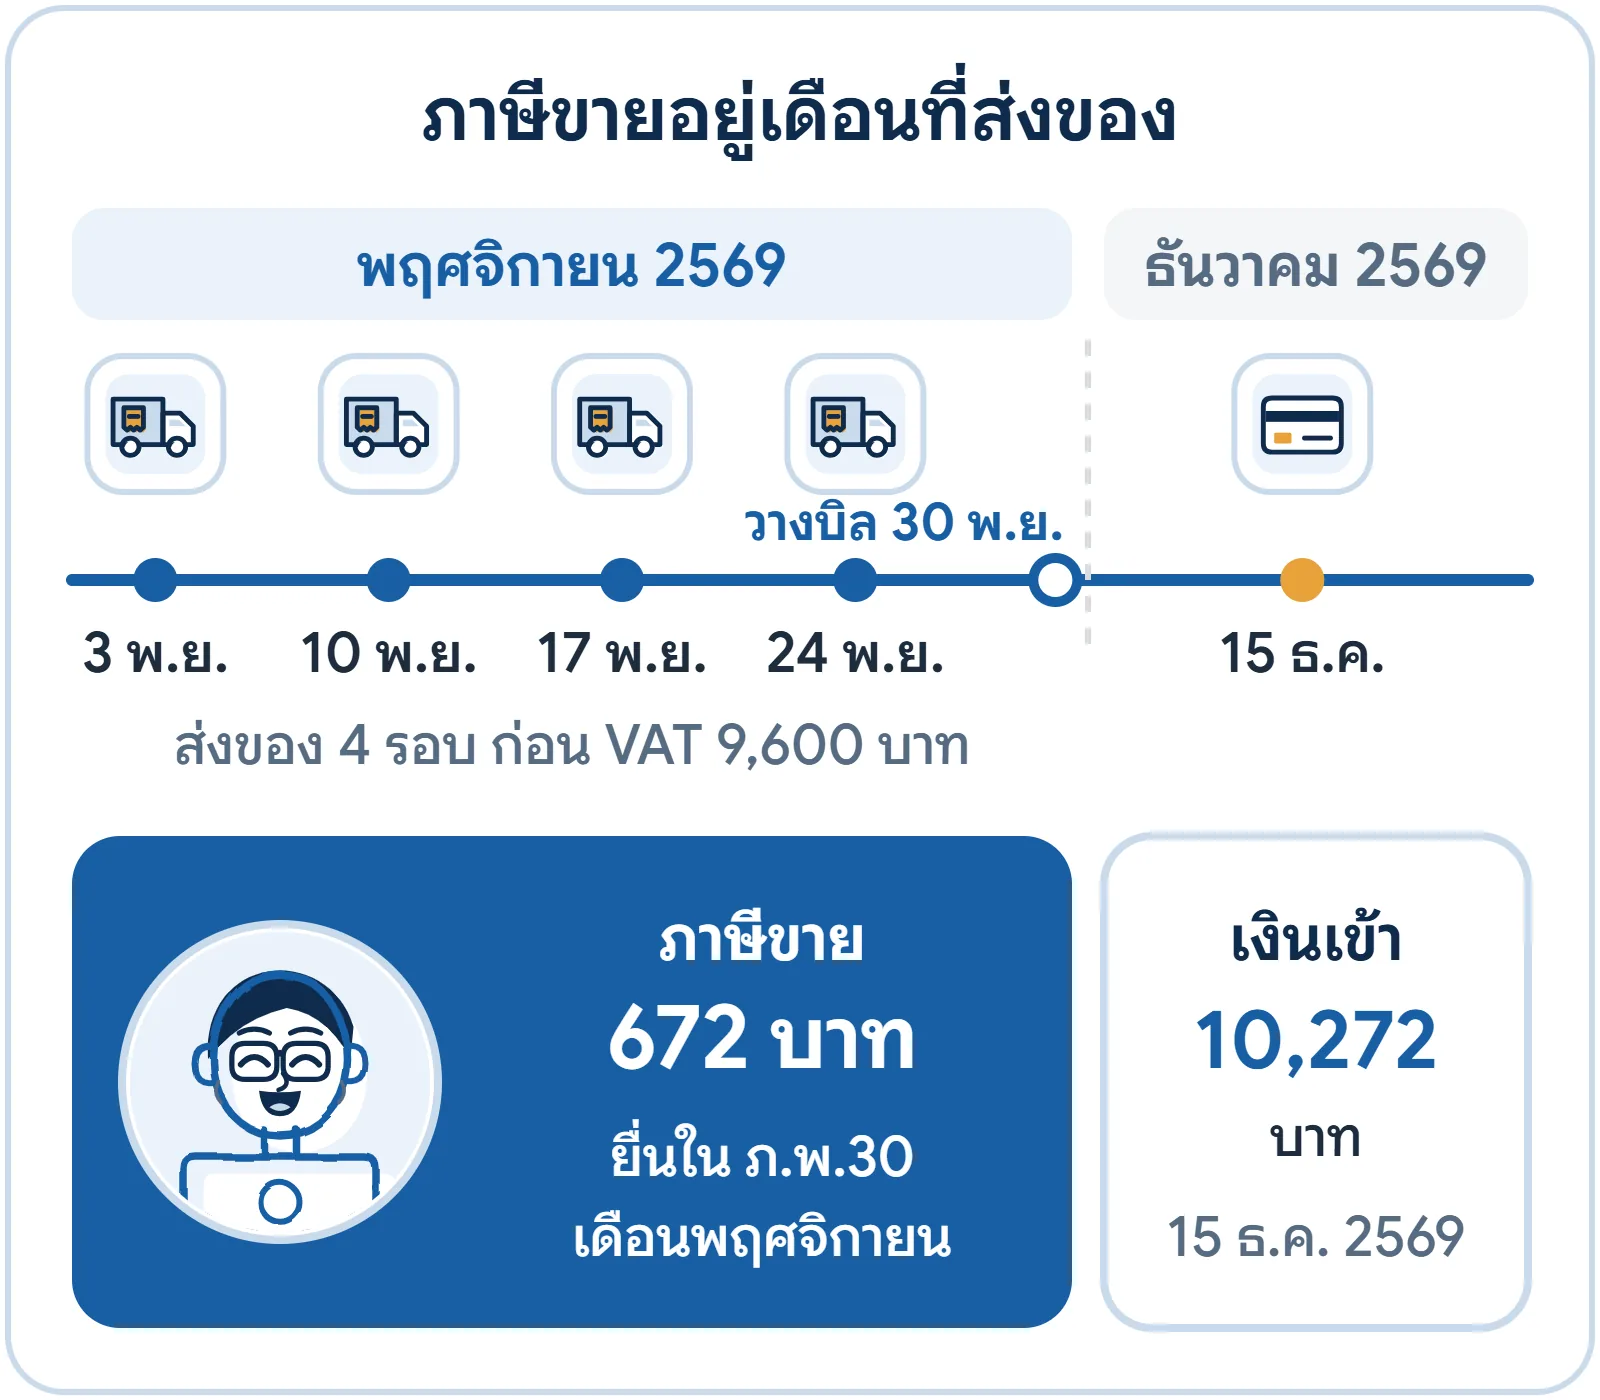
- ขั้นที่ 2 วันที่ 30 พ.ย. 2569 ร้านขายส่งออกใบวางบิลหนึ่งใบ ระบุเลขที่ใบส่งของทั้ง 4 ใบ ยอดรวม 10,272 บาท ครบกำหนดจ่าย 15 ธ.ค. 2569 ต้นฉบับให้ร้านโชห่วย ร้านโชห่วยเซ็นใบรับวางบิลคืนให้ร้านขายส่งเก็บไว้
- ขั้นที่ 3 วันที่ 15 ธ.ค. 2569 ร้านโชห่วยโอนเงิน 10,272 บาท ร้านขายส่งออกใบเสร็จรับเงินที่อ้างเลขที่ใบส่งของทั้ง 4 ใบ ต้นฉบับให้ร้านโชห่วย สำเนาเก็บที่ร้านขายส่ง
ภาษีขายเกิดตอนส่งของ ไม่ใช่ตอนวางบิล
ประมวลรัษฎากร มาตรา 78 (1) ให้ภาษีมูลค่าเพิ่มจากการขายสินค้าเกิดเมื่อส่งมอบสินค้า เว้นแต่จะโอนกรรมสิทธิ์ ได้รับเงิน หรือออกใบกำกับภาษีก่อนส่งของ คู่มือใบกำกับภาษีของกรมสรรพากรให้ออกใบกำกับภาษีทันทีที่ส่งมอบสินค้า และทำรวมกับเอกสารการค้าอื่น เช่น ใบส่งของ ใบแจ้งหนี้ หรือใบเสร็จรับเงินได้ ร้านขายส่งที่จด VAT จึงนิยมใช้ใบส่งของ/ใบกำกับภาษี
ในตัวอย่างนี้ ภาษีขาย 672 บาทของทั้ง 4 รอบอยู่ในเดือนพฤศจิกายน ต้องรวมใน ภ.พ.30 ของเดือนพฤศจิกายน แม้เงินจะเข้ามาเดือนธันวาคม ใบวางบิลไม่ทำให้เกิดภาษีใหม่ และใบเสร็จตอนรับเงินไม่ต้องเป็นใบกำกับภาษีซ้ำ
ร้านที่รับเงินพร้อมส่งของ ใช้ใบเสร็จรับเงิน/ใบกำกับภาษีใบเดียวได้ เพราะมาตรา 105 ให้ถือใบกำกับภาษีที่แสดงว่ารับเงินแล้วเป็นใบรับได้ สำเนาใบกำกับภาษีและสำเนาใบเสร็จต้องเก็บไว้อย่างน้อย 5 ปี
ร้านที่ยังไม่จด VAT ออกใบกำกับภาษีไม่ได้ตามมาตรา 86/13 ให้ใช้ใบส่งของ ใบวางบิล และใบเสร็จธรรมดา ขั้นตอนอื่นเหมือนเดิม เรื่องการยื่นภาษีของร้านคุณ ถามนักบัญชีของร้านอีกครั้ง
ข้อผิดพลาดที่พบบ่อย
- ออกใบกำกับภาษีตอนวางบิลสิ้นเดือน ทั้งที่ส่งของไปตั้งแต่ต้นเดือน ใบกำกับภาษีออกช้ากว่าวันที่ภาษีเกิด
- ส่งของปลายเดือนแต่วางบิลต้นเดือนถัดไป แล้วยื่นภาษีขายในเดือนที่วางบิล ภาษีขายจึงลงผิดเดือน
- ใบวางบิลไม่อ้างเลขที่ใบส่งของ ลูกค้าตรวจยอดไม่ได้ เงินจึงเข้าช้า
GORINY ช่วยร้านขายส่งเรื่องนี้อย่างไร
รับออร์เดอร์แล้วทยอยส่งได้ ในหน้าค้าส่ง B2B สร้างใบสั่งขาย แล้วกดส่งของทีละรอบตามจำนวนที่ส่งจริง ทุกรอบได้เลขที่ใบส่งของ และสต๊อกตัดตามที่ส่ง
ใบแจ้งหนี้ลงวันที่ส่งของให้เอง กดวางบิลที่รอบส่งของ โปรแกรมคิดยอดจากจำนวนที่ส่งจริงคูณราคาในใบสั่งขาย บวก VAT ตามการตั้งค่ากิจการ ใบลงวันที่ส่งของ ไม่ใช่วันที่กด ภาษีขายจึงอยู่ในเดือนที่ส่งของ ร้านที่จด VAT และมีชื่อผู้ซื้อ ใบจะพิมพ์เป็นใบแจ้งหนี้/ใบกำกับภาษี ใบส่งของหนึ่งใบวางบิลได้ครั้งเดียว จึงไม่เรียกเก็บซ้ำ
สิ้นเดือนรู้ทันทีว่าต้องเก็บเงินเท่าไร ส่วน Statement ลูกหนี้ แสดงใบแจ้งหนี้ที่ลูกค้ารายนั้นยังค้าง ยอดรวม และค้างมานานเท่าไร เมื่อลูกค้าโอนมา กดรับชำระที่ใบนั้น ยอดค้างลดลงเอง
หน้าค้าส่ง B2B อยู่ในแพ็กเกจธุรกิจ
เครื่องมือฟรีที่ใช้กับเรื่องนี้
ใช้ได้ทันที ไม่ต้องสมัคร
คำถามที่พบบ่อย
- ใบวางบิลกับใบแจ้งหนี้เหมือนกันไหม
- ใช้แทนกันได้ในทางการค้า ทั้งสองใบบอกลูกค้าว่าต้องจ่ายเท่าไรและเมื่อไร บางร้านออกใบแจ้งหนี้ทุกรอบส่งของ แล้วรวมเป็นใบวางบิลใบเดียวตอนสิ้นเดือน
- ใบส่งของใช้แทนใบเสร็จได้ไหม
- ไม่ได้ ใบส่งของบอกว่าส่งของแล้ว แต่ไม่ได้บอกว่าได้รับเงิน เมื่อรับเงินต้องออกใบเสร็จ
แหล่งอ้างอิง
ตรวจกับประกาศของหน่วยงานรัฐ ณ วันที่ 15 พฤศจิกายน 2569
ฟีเจอร์ที่เกี่ยวข้อง
รับบทความใหม่และถามเรื่องภาษีร้านค้าทาง LINE
เพิ่มเพื่อน LINE OA ของ GORINY เราส่งเฉพาะเรื่องที่ร้านใช้ได้จริง
อยากได้บทความแบบนี้ทางอีเมล
เดือนละ 1 ถึง 2 ฉบับ ยกเลิกได้ทุกเมื่อ
ลองกับข้อมูลร้านของคุณ
สมัครเองได้ทันที ทดลองฟรี 14 วัน ครบแล้วเลือกเองว่าจะใช้ต่อหรือไม่ หรือลองเล่นร้านตัวอย่างก่อนก็ได้