บทความ | อัปเดต 21 พฤศจิกายน 2569
ต้นทุนแฝงของร้านค้า เงินที่หายใต้ภูเขาน้ำแข็ง
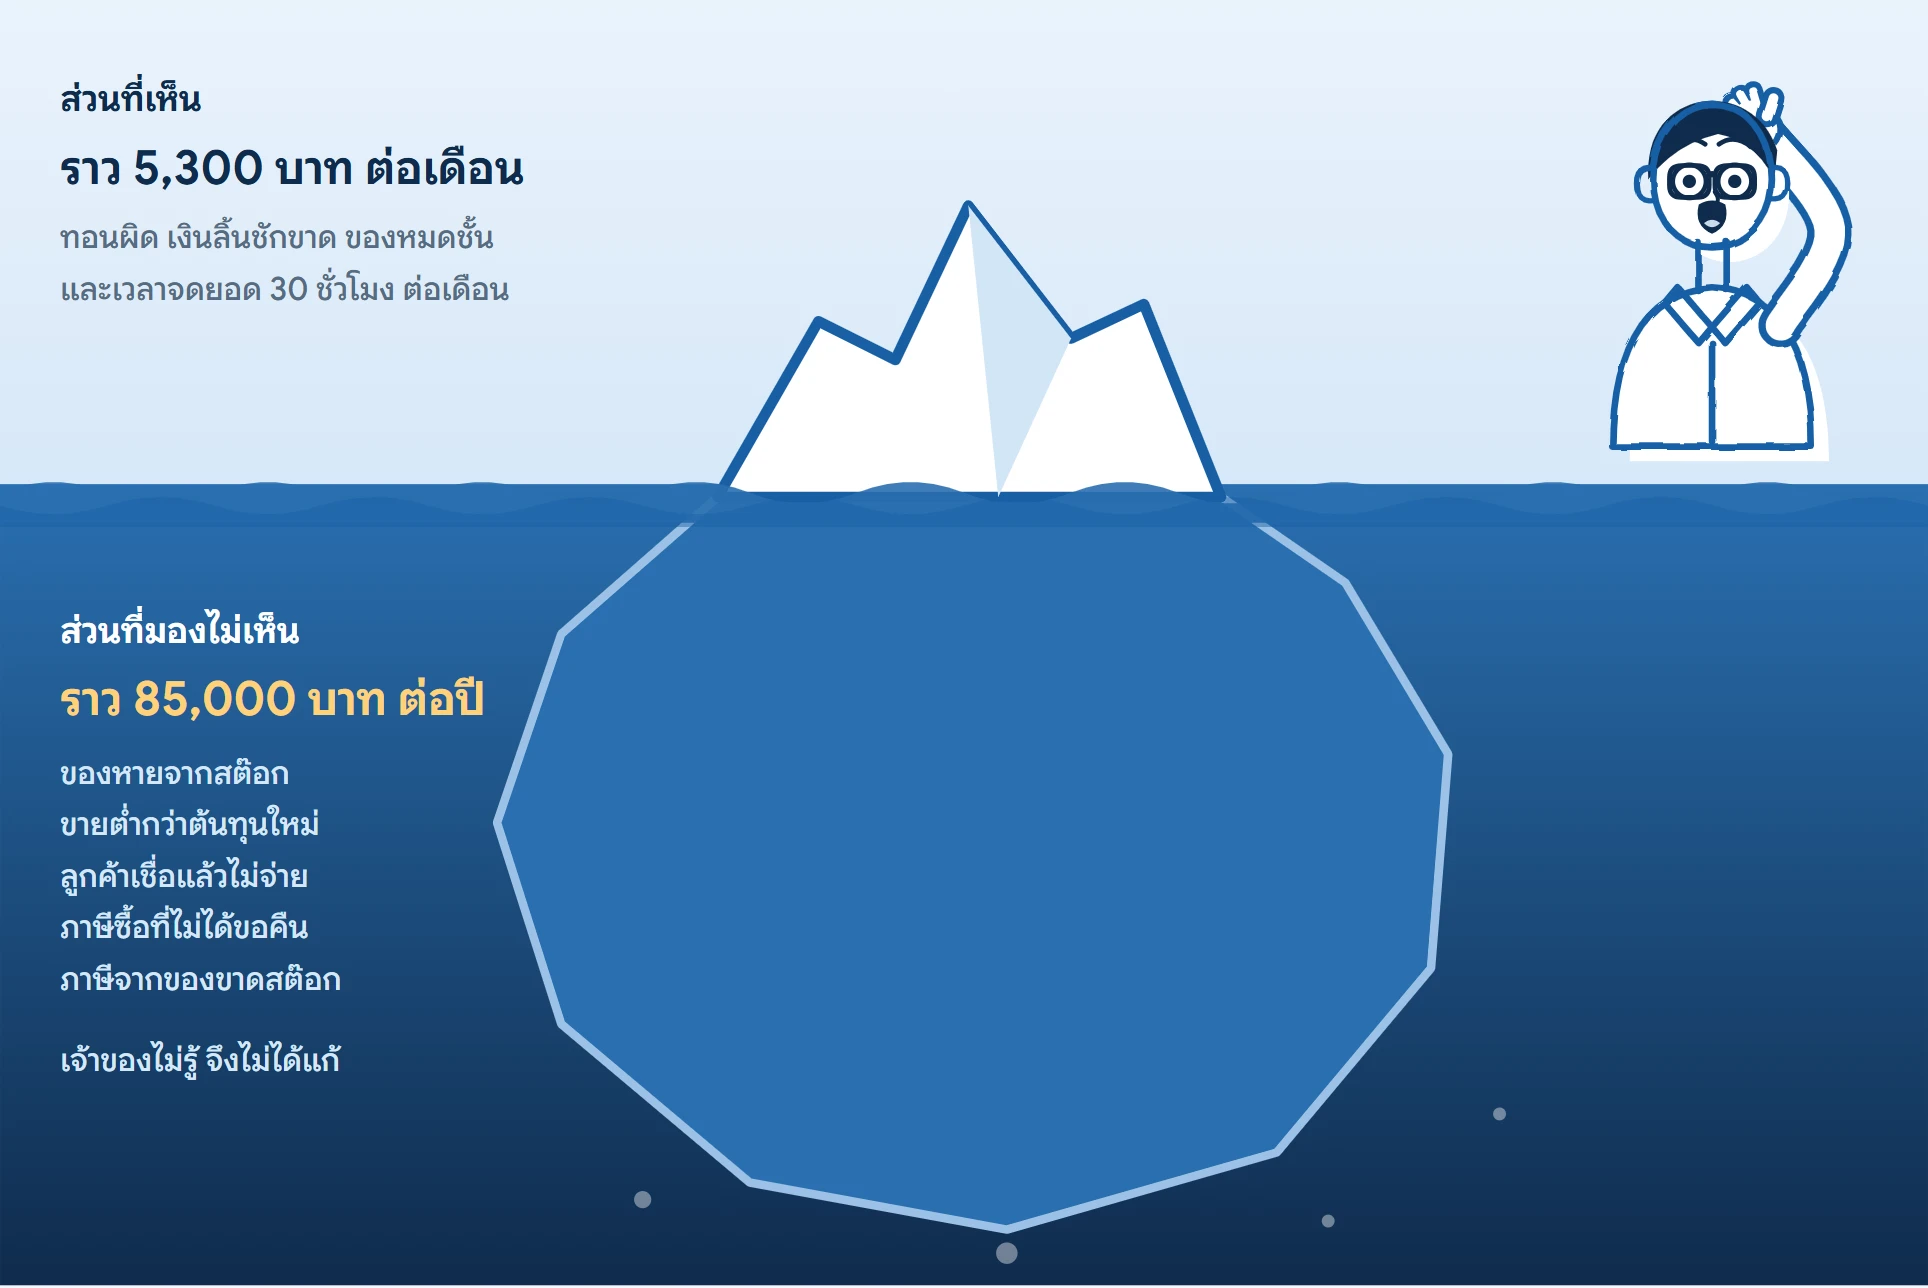
เจ้าของร้านส่วนใหญ่รู้ว่าเดือนนี้ทอนเงินผิดไปบ้าง แต่เงินก้อนที่ใหญ่กว่ามักหายไปเงียบ ๆ ในส่วนที่ไม่มีใครเห็น เหมือนภูเขาน้ำแข็งที่โผล่พ้นน้ำแค่ยอด บทความนี้แยกให้เห็นว่าต้นทุนแฝงของร้านค้าอยู่ตรงไหน คิดเป็นเงินเท่าไร และทำอย่างไรให้มองเห็นก่อนเงินจะหาย
ต้นทุนแฝง คืออะไร
ต้นทุนแฝง คือเงินที่ร้านเสียไปจริง แต่ไม่มีใบเสร็จ ไม่อยู่ในสมุดบัญชี และไม่มีใครจ่ายออกไปตรง ๆ เช่น ของที่หายจากชั้น ภาษีซื้อที่ขอคืนได้แต่ไม่ได้ขอ หรือสินค้าที่ขายต่ำกว่าต้นทุนใหม่ เพราะไม่มีใครรู้ว่าซัพพลายเออร์ขึ้นราคา ต้นทุนแบบนี้ไม่เคยถูกบันทึก จึงไม่มีใครรีบแก้
ร้านตัวอย่างที่ใช้คิดตัวเลข
เพื่อให้เห็นภาพ ลองคิดจากร้านค้าปลีกหนึ่งร้าน ขายของเดือนละ 300,000 บาท ต้นทุนของที่ขายเดือนละ 240,000 บาท จดทะเบียน VAT และมีพนักงานหน้าร้าน 2 คน ตัวเลขต่อจากนี้เป็นตัวอย่างสมมติ ร้านจริงแต่ละร้านจะต่างกัน
ส่วนที่เห็น ปัญหาที่เจ้าของร้านรู้สึกได้ทุกวัน
รวมแล้วราว 5,300 บาทต่อเดือน หรือ 63,600 บาทต่อปี เป็นเงินที่เจ้าของร้านส่วนใหญ่พอรู้อยู่แล้ว
- ทอนเงินผิด วันละ 50 บาท เท่ากับ 1,500 บาทต่อเดือน
- เงินในลิ้นชักขาด วันละ 100 บาท เท่ากับ 3,000 บาทต่อเดือน
- ของหมดชั้นโดยไม่รู้ตัว ขายไม่ได้สัปดาห์ละ 1,000 บาท กำไรที่หายไปราว 800 บาทต่อเดือน
- จดยอดขายซ้ำ วันละ 1 ชั่วโมง รวม 30 ชั่วโมงต่อเดือน
ใต้น้ำ 5 ต้นทุนแฝงที่ไม่มีใครเห็น
รวม 5 ข้อนี้ราว 85,380 บาทต่อปี มากกว่าส่วนที่เห็นราว 1.3 เท่า
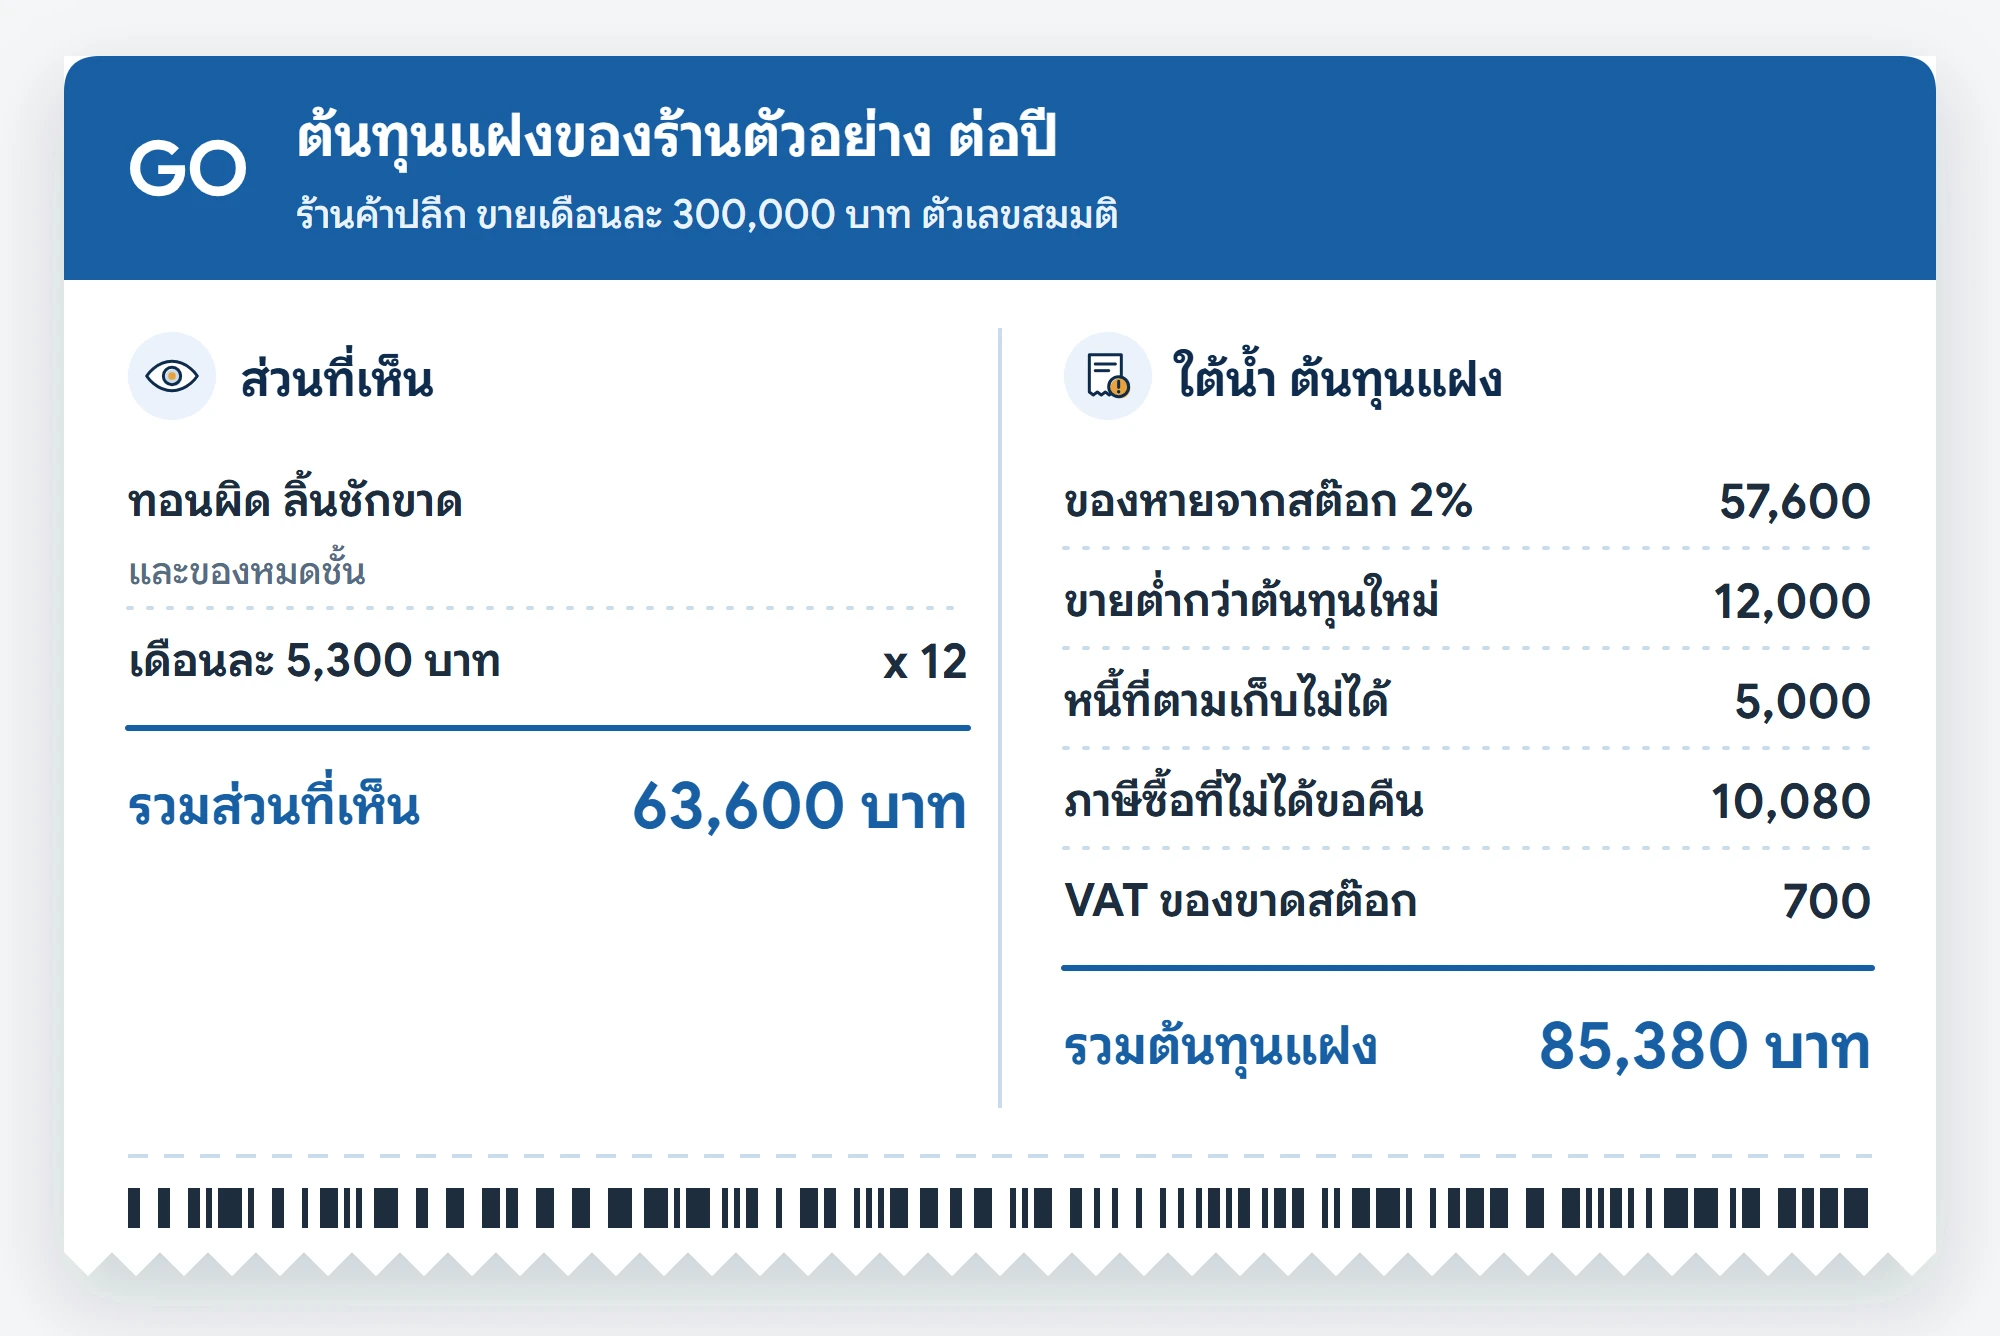
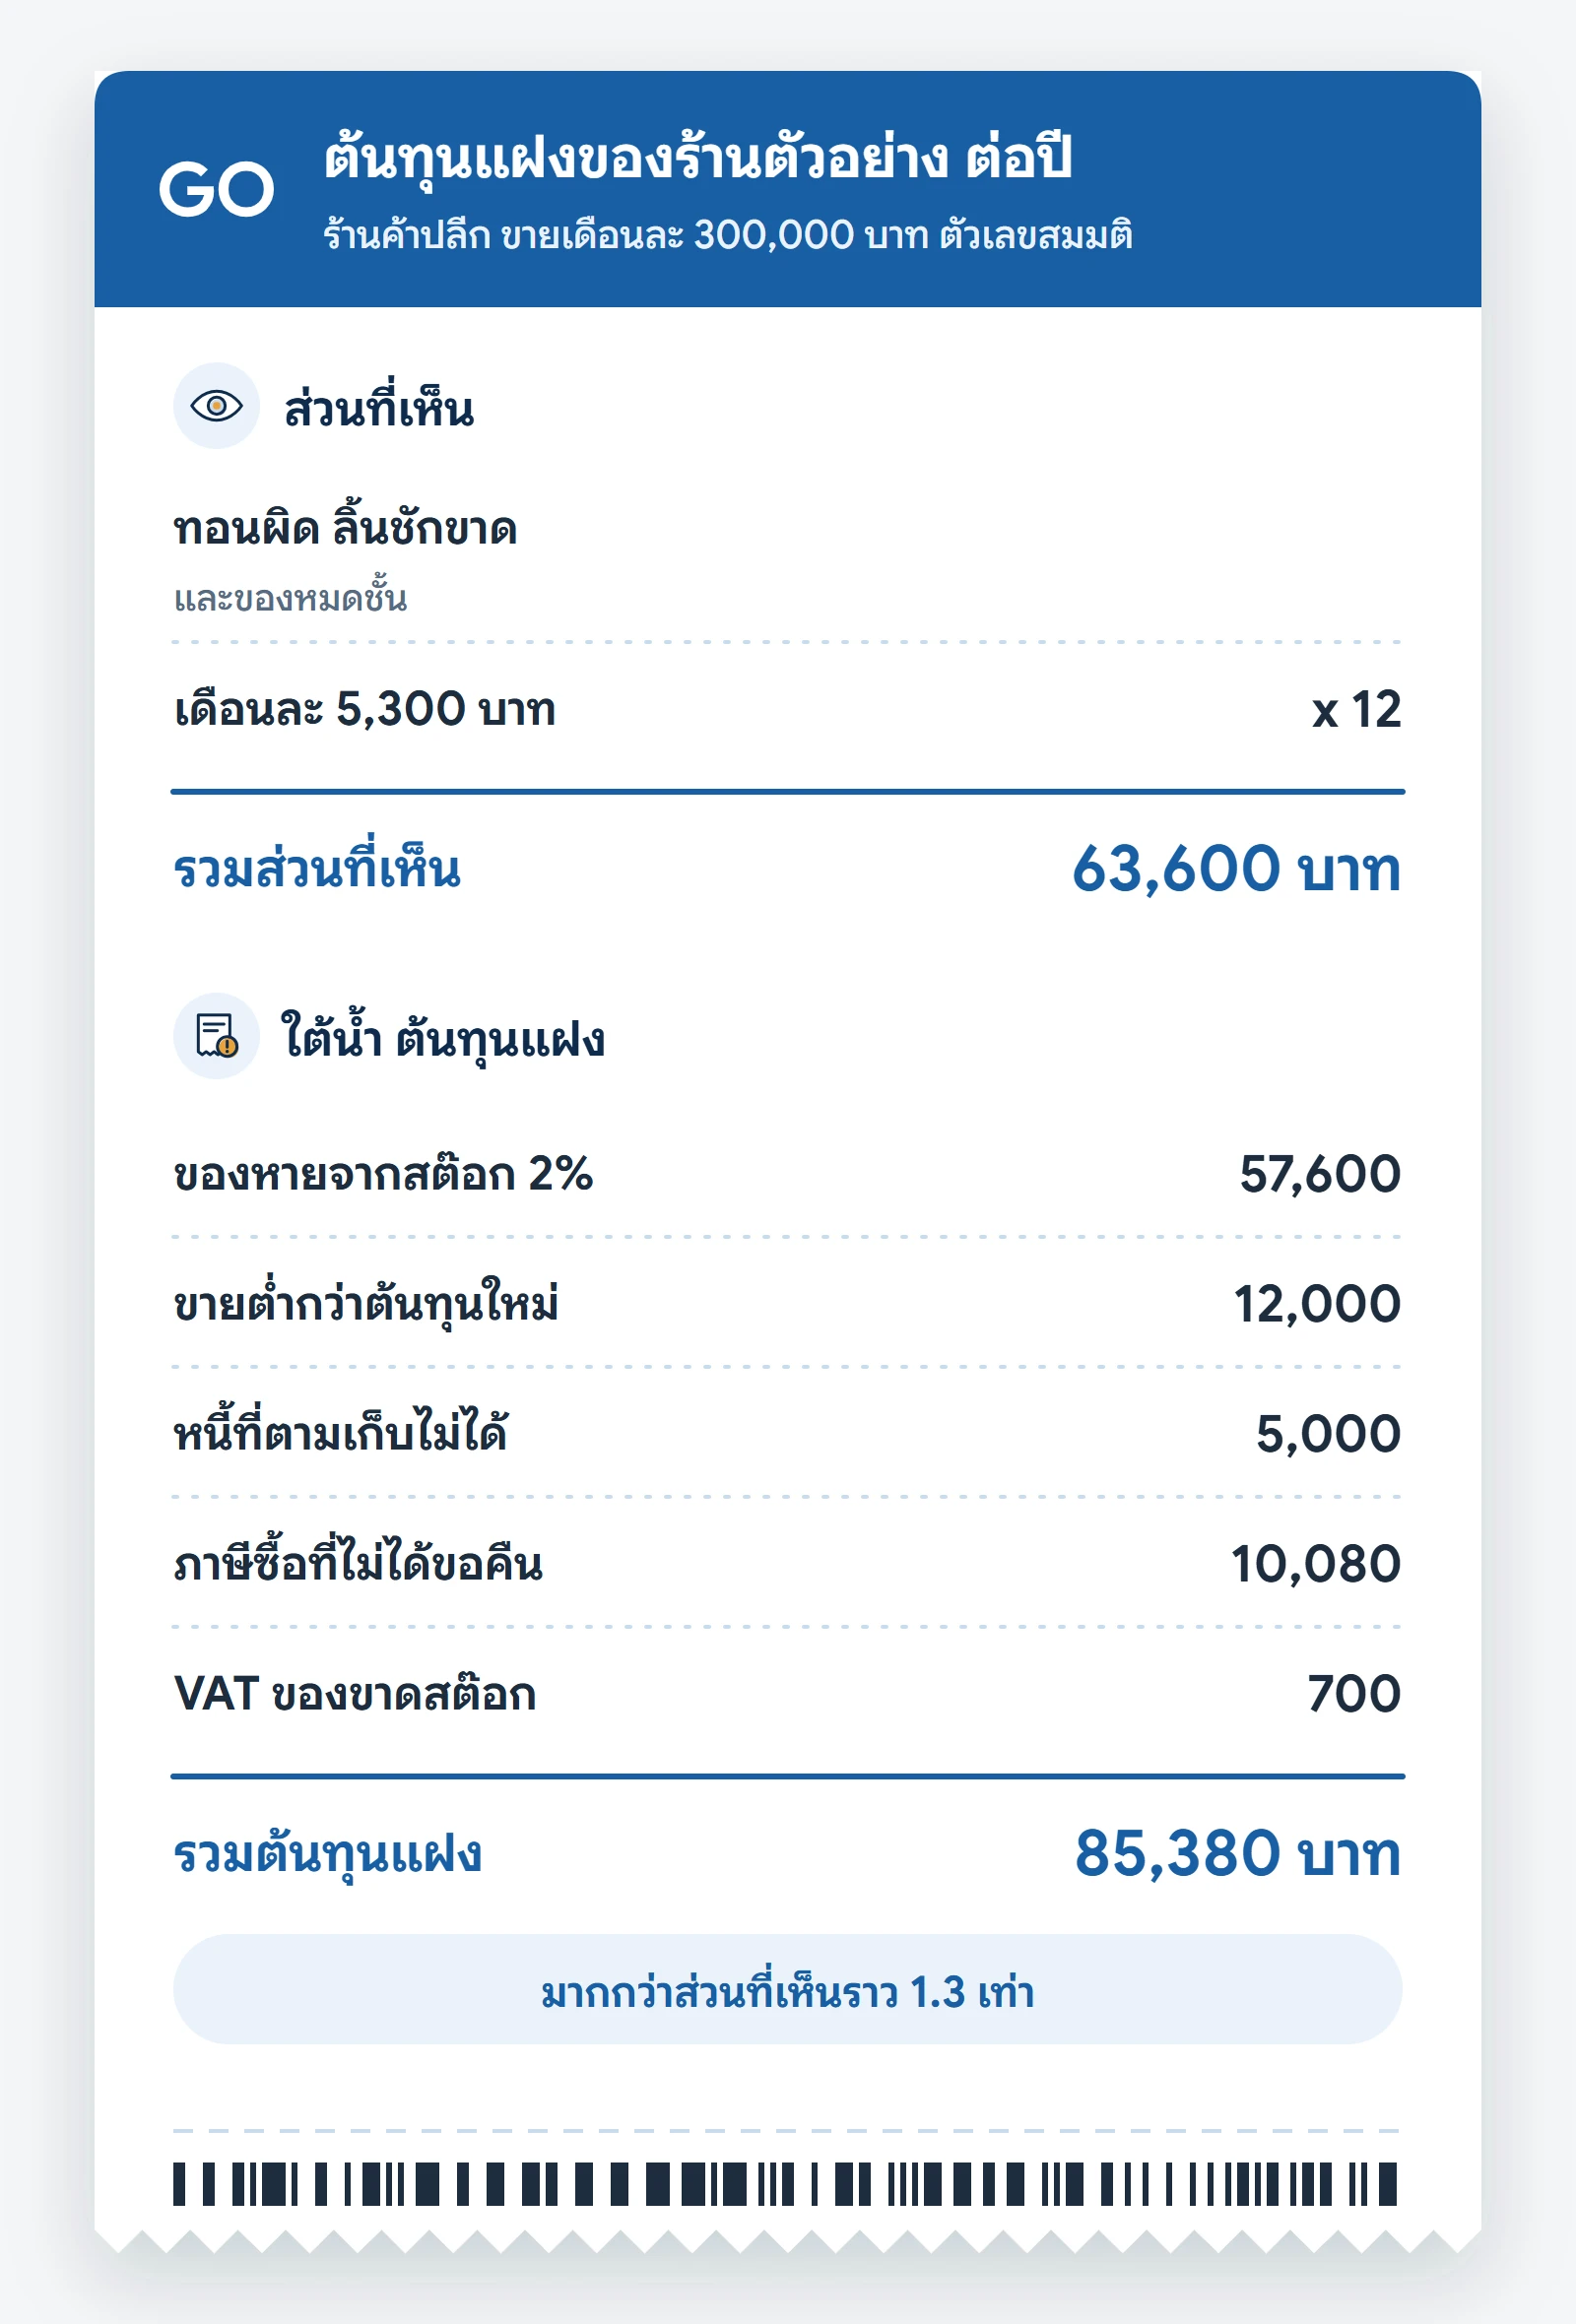
- ของหายจากสต๊อก ของเสีย ของหมดอายุ หรือของที่หยิบไปใช้โดยไม่บันทึก ถ้าหาย 2% ของต้นทุน 240,000 บาท เท่ากับ 4,800 บาทต่อเดือน หรือ 57,600 บาทต่อปี ร้านที่ไม่มียอดคงเหลือให้เทียบ จะไม่รู้เลยว่าหายไปเท่าไร
- ขายต่ำกว่าต้นทุนใหม่ ซัพพลายเออร์ขึ้นราคา 5% กับสินค้าที่ขายเดือนละ 20,000 บาท แต่ร้านยังขายราคาเดิม กำไรหายเดือนละ 1,000 บาท หรือ 12,000 บาทต่อปี
- ลูกค้าซื้อเชื่อแล้วไม่ได้ตามเก็บ หนี้ที่จดไว้ในสมุดไม่มีใครเตือนว่าค้างนานแค่ไหน สมมติปีนี้เก็บไม่ได้ 5,000 บาท
- ภาษีซื้อที่ไม่ได้ขอคืน ใบกำกับภาษีจากร้านที่เราซื้อของปนกับบิลอื่นหรือหาย ถ้าหาย 5% ของยอดซื้อ 240,000 บาท จะเสียภาษีซื้อที่ขอคืนได้ 840 บาทต่อเดือน หรือ 10,080 บาทต่อปี
- ของขาดสต๊อกกลายเป็นภาษี ร้านที่จด VAT และขายสินค้าต้องทำรายงานสินค้าและวัตถุดิบ ถ้าตรวจนับแล้วของจริงน้อยกว่าในรายงาน กรมสรรพากรถือว่าส่วนที่ขาดเป็นการขาย ของขาด 10,000 บาท จึงต้องเสีย VAT 700 บาท และอาจมีเบี้ยปรับด้วย ถ้าจ่าย VAT ช้ากว่ากำหนด ยังมีเงินเพิ่มอีกร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องจ่าย
ต้นทุนแฝงที่คิดเป็นเงินไม่ได้
เจ้าของร้านหยุดไม่ได้เพราะตัวเลขอยู่ในหัวคนเดียว สั่งของตามความรู้สึกจนเงินจมกับของที่ขายไม่ออก และตัวเลขที่จดไว้ถูกแก้ย้อนหลังโดยไม่มีร่องรอย
วิธีทำให้ต้นทุนแฝงโผล่ขึ้นมา
ต้นทุนแฝงจะลดลงได้ เมื่อเจ้าของร้านเห็นมันเป็นตัวเลข เริ่มได้ทันทีโดยยังไม่ต้องใช้โปรแกรม
- นับสต๊อกสินค้าขายดี 20 ตัวแรกทุกเดือน แล้วเทียบกับยอดที่ควรเหลือ
- แยกใบกำกับภาษีซื้อใส่แฟ้มทุกครั้งที่รับของ แล้วส่งให้ผู้ทำบัญชีทุกสิ้นเดือน
- เทียบราคาซื้อล่าสุดกับราคาขายทุกครั้งที่ซัพพลายเออร์แจ้งขึ้นราคา
- ทำรายชื่อลูกหนี้พร้อมวันที่ซื้อ แล้วตามทุกใบที่ค้างเกิน 30 วัน
GORINY ช่วยให้เห็นใต้น้ำอย่างไร
ถ้าทำด้วยมือไม่ทัน โปรแกรมทำให้ตัวเลขขึ้นมาเองตอนร้านขายและรับของ ใน GORINY หน้านับสต๊อกแสดงทันทีว่าแต่ละตัวขาดเท่าไร และลงบัญชีส่วนต่างให้ ทุกครั้งที่รับของ ระบบคิดต้นทุนเฉลี่ยใหม่ จึงเห็นกำไรของแต่ละสินค้า รายงานอายุลูกหนี้บอกว่าใครค้างมากี่วัน บิลซื้อที่บันทึกพร้อมเลขใบกำกับจะรวมเป็นรายงานภาษีซื้อและแบบร่าง ภ.พ.30 ให้ผู้ทำบัญชีตรวจก่อนยื่น
ระบบไม่ได้ยื่นภาษีแทนร้าน และตัวเลขในงบประจำปียังต้องให้ผู้ทำบัญชีตรวจ แต่เจ้าของร้านจะเห็นต้นทุนแฝงเป็นตัวเลขทุกเดือน แทนที่จะรู้ตอนเงินหายไปแล้ว
คำถามที่พบบ่อย
- ต้นทุนแฝงกับต้นทุนจม ต่างกันอย่างไร
- ต้นทุนแฝงคือเงินที่เสียไปโดยไม่รู้ตัวและยังเสียต่อไปได้ ส่วนต้นทุนจมคือเงินที่จ่ายไปแล้วและเอาคืนไม่ได้ เช่น ค่าตกแต่งร้าน ต้นทุนแฝงจึงเป็นเรื่องที่ร้านยังแก้ได้
- ร้านเล็กที่ยังไม่จด VAT มีต้นทุนแฝงไหม
- มี ของหายจากสต๊อก การขายต่ำกว่าต้นทุนใหม่ และหนี้ที่ตามไม่ทัน เกิดได้กับทุกร้าน ส่วนเรื่องภาษีซื้อและรายงานสินค้าเป็นเรื่องของร้านที่จด VAT
แหล่งอ้างอิง
ตรวจกับประกาศของหน่วยงานรัฐ ณ วันที่ 21 พฤศจิกายน 2569
ฟีเจอร์ที่เกี่ยวข้อง
รับบทความใหม่และถามเรื่องภาษีร้านค้าทาง LINE
เพิ่มเพื่อน LINE OA ของ GORINY เราส่งเฉพาะเรื่องที่ร้านใช้ได้จริง
อยากได้บทความแบบนี้ทางอีเมล
เดือนละ 1 ถึง 2 ฉบับ ยกเลิกได้ทุกเมื่อ
ลองกับข้อมูลร้านของคุณ
สมัครเองได้ทันที ทดลองฟรี 14 วัน ครบแล้วเลือกเองว่าจะใช้ต่อหรือไม่ หรือลองเล่นร้านตัวอย่างก่อนก็ได้